Yomoni avis : mon expérience de client depuis 2017
Yomoni est l’un des premiers acteurs de l’épargne pilotée en France. Voici mon avis sur Yomoni, avec du concret : performances, crises, frais et parrainage.
J’y suis client depuis juin 2017. Et je peux comparer Yomoni avec Ramify, Mon Petit Placement et Boursorama.
Mon avis sur Yomoni en bref
- Ce que c’est : une gestion pilotée 100 % ETF (assurance vie, PEA, PER, compte-titres). Vous choisissez un profil (1 à 10), puis Yomoni gère tout.
- Ce que ça coûte : 1,6 % par an maximum, tout compris, donc sans frais d’entrée ni de sortie.
- Ce que ça rapporte : par exemple +11,1 % en 2025 pour le profil le plus dynamique (P10). Non garanti.
- Mon verdict : idéal pour déléguer entre 5 000 et 30 000 €. En revanche, pour un gros patrimoine, regardez plutôt Ramify.
- Offres en cours : 100 à 500 € offerts avec mon code NICOLAS62. De plus, PER : frais de gestion remboursés avec MONPER26 jusqu’au 23/12/2026.
💻 Comment ça se passe ? D’abord, vous simulez votre projet (5 minutes). Ensuite, vous ouvrez votre contrat avec le code NICOLAS62 : vous n’investissez que si la proposition vous convient.
Transparence et risques : cet article contient des liens d’affiliation. Si vous vous inscrivez grâce à eux, je touche une commission, sans aucun surcoût pour vous. Ceci n’est pas un conseil en investissement et tout investissement comporte un risque de perte. Je suis un particulier qui investit son épargne et partage son parcours. Je ne recommande que ce que j’utilise ou que j’ai étudié.
Mes chiffres chez Yomoni (novembre 2026)
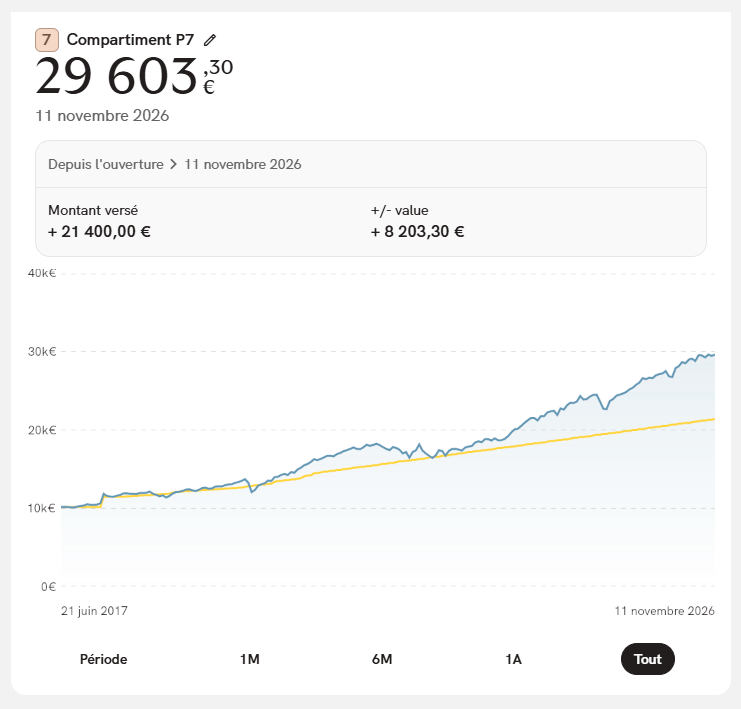
- Depuis juin 2017 : une assurance vie ouverte avec 10 000 €, puis 100 € par mois en automatique, soit 21 400 € versés.
- Aujourd’hui : 29 603 €, donc +8 203 € de plus-value (+38 % sur mes versements), avec un profil 7 sur 10 et 14 ETF.
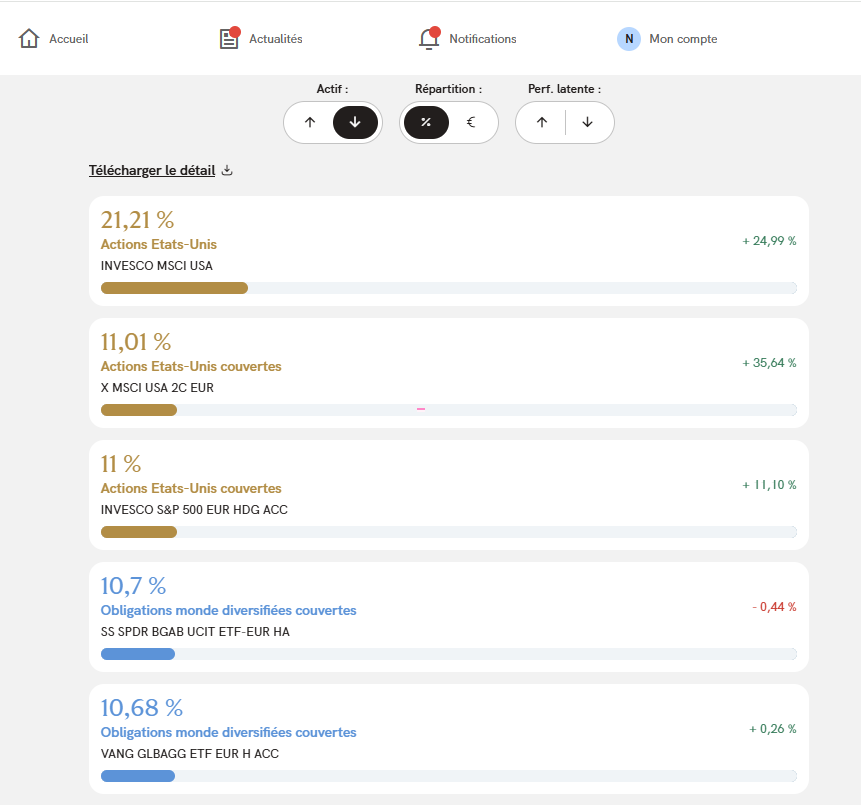
- Répartition : environ 60 % d’actions (surtout américaines), 36 % d’obligations et 4 % de monétaire.
- Mon usage : versements mensuels de 100 €, équivalent à mes loyers de SCPI reçus. Ensuite, je retirerai par paliers dès 2030 pour une deuxième année sabbatique.
🎁 Téléchargez votre Kit Gratuit pour voir comment j’investis et suivre mon parcours
Yomoni, c’est quoi ?
Yomoni est une société de gestion de portefeuille agréée par l’AMF, créée en 2015. Autrement dit, c’est un robo-advisor : une plateforme en ligne qui investit votre argent pour vous, à moindres frais.
Aujourd’hui, Yomoni revendique plus de 80 000 clients et 2,5 milliards d’euros gérés. Elle propose en gestion pilotée :
- Une assurance vie dès 300 €, assurée par Suravenir (Crédit Mutuel Arkéa), et sa version pour enfant, Yomoni Kids.
- Un PEA et un compte-titres, dès 5 000 €.
- Un PER, Yomoni Retraite+, dès 1 000 €, assuré par Spirica.
- Yomoni Immo : de l’immobilier dans l’assurance vie, comme une SCPI.
- Yomoni Gestion privée : dès 50 000 €, un portefeuille suivi de plus près et plus diversifié.
- Yomoni Pro : PER et compte-titres pour les entreprises et les indépendants.
- La gestion libre, à mixer avec la gestion pilotée dans le même contrat.
Toutes ces solutions permettent ainsi de diversifier vos placements chez le même intermédiaire : enfant, entreprise, retraite.
Comment fonctionne Yomoni ?
Vous répondez à un questionnaire, Yomoni vous attribue un profil de risque de 1 à 10, puis une équipe de gérants investit pour vous en ETF. C’est donc de la gestion sous mandat : vous déléguez tout.
Un profil de risque de 1 à 10
D’abord, lors de votre inscription, le questionnaire détermine :
- vos objectifs avec cette épargne ;
- votre aversion au risque ;
- la durée pendant laquelle vous pouvez bloquer votre argent ;
- le contrat adapté à votre projet : assurance vie, PEA, compte-titres ou PER.
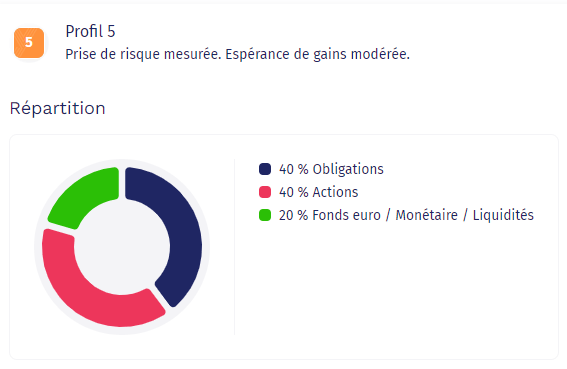
Concrètement, Yomoni répartit ensuite votre épargne entre des actions, des obligations et, pour les profils les plus prudents, le fonds euros (capital garanti). Par exemple, le profil 10, le plus risqué, investit 100 % en actions.
De plus, depuis fin 2025, l’assurance vie est multi-compartiments : vous pouvez mixer plusieurs profils dans le même contrat, par exemple une poche prudente et une poche dynamique.
Une gestion 100 % ETF : simple et efficace
La spécificité de Yomoni est d’investir uniquement avec des ETF.
🔍 Un ETF permet d’investir sur tout un indice (actions ou obligations) à petits frais, et de profiter de la hausse des marchés sur plus de 5 ans.
Les gérants ajustent ensuite les portefeuilles, en général chaque trimestre, et l’expliquent dans un rapport. Ainsi, votre épargne va surtout vers des actions et obligations américaines et européennes, plus un peu de Japon et de pays émergents.
Enfin, il est en général recommandé d’investir avec des versements mensuels, possibles dès 50 € par mois.
Pourquoi choisir Yomoni ? Mon avis sur ses atouts
Après 9 ans, voici ce qui, à mon avis, fait de Yomoni un bon choix, et pourquoi je l’ai choisi.
Investir son épargne quand on n’y connaît rien
J’en parle beaucoup dans mon livre : c’est la raison qui fait choisir une gestion pilotée. Passer à l’action, tout de suite. Si vous voulez faire travailler votre épargne sans passer de temps à choisir, comparer et décider, c’est donc une bonne solution.
🧭 Objectif liberté financière : seul ou accompagné ?
Le livre pour poser les bases, l’accompagnement pour avancer avec un plan.
📘 À votre rythme
Le livre « Objectif liberté financière »
Mon parcours d’étudiant à salarié libre, mes méthodes, mon expérience
25€ en version imprimée / 15€ en PDF
✅ Augmenter ses revenus et son épargne
✅ Investir en bourse simplement et efficacement
✅ Aller chercher des milliers d’euros grâce à l’immobilier
Disponible sur Amazon ou en PDF
⏳ Tarif 2026 jusqu’au 31/12
Accompagnement guidé
3 appels sur 3 mois pour passer du « je devrais » au « c’est fait »
100 € les 3 appels · 129 € en 2027
✅ Appel 1 : on fait le point et on fixe le plan
✅ Appel 2 : on ouvre et on paramètre vos comptes ensemble
✅ Appel 3 : on ajuste, et vos questions par mail entre les appels
Le bouton WhatsApp ouvre un message prêt à envoyer
Plus de 100 000 € à placer ? Je vous oriente vers Prosper Conseil, cabinet de gestion de patrimoine partenaire (lien partenaire).
Par exemple, vous voulez faire fructifier votre épargne sur plus de 5 ans, sans vous en occuper :
- vous voulez d’abord « prendre date » pour profiter, dans 5 ans, de l’avantage fiscal du PEA ;
- vous ouvrez donc un PEA en gestion pilotée chez Yomoni ;
- enfin, si vous changez d’avis, vous pouvez toujours transférer ce PEA chez un courtier (BoursoBank, Bourse Direct…).
⚠️ Si vous choisissez Yomoni, c’est plutôt pour chercher un peu de dynamisme, et donc accepter un minimum de risque. C’est pourquoi les profils 1, 2 et 3 présentent, à mon avis, peu d’intérêt.
Les atouts de Yomoni
🔍 La transparence : vous voyez clairement les supports sur lesquels va votre argent, ainsi que les frais. C’est simple à comprendre, et cela permet surtout aux débutants de progresser vite.
📊 Une communication de qualité : les rapports, newsletters et webinaires sont formateurs, et les choix d’allocation sont expliqués. Personnellement, cela m’a aidé dans ma compréhension de mes investissements.
😌 Aucune gestion à faire : vous faites le travail une fois, puis vous suivez de loin.
💬 Un service client réactif : chat, email ou rappel, et une interface épurée et agréable.
🎁 Un bon parrainage : de 100 à 500 € offerts dès 5 000 € investis.
Pourquoi j’ai choisi Yomoni en 2017
En 2017, de retour d’expatriation, mes livrets sont au plafond. Je m’aperçois aussi que l’appartement à Paris à 700 000 € restera un fantasme encore au moins 10 ans.
Yomoni arrive alors sur le marché et j’ai de l’épargne à placer.
- un marketing impactant : marre du Livret A ? Venez chez nous ;
- 200 € de prime à l’ouverture pour 10 000 € investis, l’offre de bienvenue de l’époque ;
- une gestion 100 % passive et 100% en ligne : nouveau pour l’époque et idéal quand on débute et qu’on bouge beaucoup.
J’ai toujours mon contrat 10 ans après. Ayant pris date, je peux donc désinvestir et réinvestir pour profiter des abattements de l’assurance vie.
Pourquoi je garde mon assurance vie Yomoni
Aujourd’hui, j’ai beaucoup plus d’expérience, et je pourrais très bien me passer de cette gestion. Pourtant, je la garde :
- j’ai compris que le meilleur moyen d’investir est automatique et passif : même si je peux faire mieux, ce placement fonctionne. Il ira jusqu’à ma prochaine année sabbatique ;
- les 100 € mensuels sont prélevés sur mon compte Fortuneo, qui reçoit les loyers de mes SCPI : c’est une boucle automatique ;
- enfin, avoir plusieurs intermédiaires est utile, car c’est en période de crise qu’on voit les meilleurs et qu’on peut réallouer.
Les frais de Yomoni : mon avis sur 1,6 % par an
Les frais de Yomoni sont plafonnés à 1,6 % par an tout compris sur l’assurance vie, sans frais d’entrée, de versement, d’arbitrage ni de sortie. Concrètement, ils se décomposent ainsi :
- Gestion Yomoni : 0,7 % par an maximum ;
- Assureur Suravenir : 0,6 % par an maximum ;
- Frais des ETF : 0,3 % par an maximum.
Par ailleurs, les profils prudents coûtent moins cher (de 1 % à 1,4 % pour les profils 3 à 5). En revanche, le PER Yomoni Retraite+ coûte de 1,6 % à 2,2 % par an selon le profil, et Yomoni Immo environ 2,9 %.
| Montant placé | Frais maxi par an chez Yomoni |
|---|---|
| 5 000 € | 80 € |
| 10 000 € | 160 € |
| 30 000 € | 480 € |
| 100 000 € | 1 600 € |
⚠️ Mon avis sur les frais : Yomoni a cassé le marché en 2015, quand les banques prenaient 2 à 4 %. Néanmoins, sur une longue durée avec un gros capital, 1,6 % pèse lourd. Au contraire, en gestion libre (par exemple chez Linxea), vous ne paieriez que les frais du contrat et des ETF.
Autrement dit, environ 80 % de la gestion de Yomoni est passive, et 20 % vient des décisions des gérants.
Oui, c’est plus cher. Mais le but est justement de confier une partie de son épargne à des gérants : vous ne vous en occupez pas, et c’est bien géré dans l’ensemble. En plus, vous recevez leurs analyses des marchés et de la macroéconomie.
Quelles performances attendre de Yomoni ?
Globalement, les performances sont bonnes pour les profils dynamiques (8 à 10), portés par les actions américaines et la technologie.
En revanche, les profils prudents rapportent peu. Les taux augmentant, les obligations perdent en valeur. En ce qui concerne la gestion ESG, comme pour Goodvest, malheureusement les secteurs ont moins bien performé en 2025.
| Gestion classique | 2025 | Sur 3 ans | Depuis 2015 |
|---|---|---|---|
| Profil 10 (dynamique) | +11,1 % | +55,2 % | +145,8 % |
| Profil 6 (équilibré) | +6,0 % | +28,0 % | +50,2 % |
| Profil 3 (prudent) | +4,1 % | +16,0 % | +38,2 % |
| ESG profil 10 | +3,0 % | +27,1 % | +31,6 % |
Performances nettes de frais publiées par Yomoni, au 30/04/2026. Les performances passées ne présagent pas des performances futures.
Par exemple, en 2025, le profil 10 a fait +11,1 %, contre environ +6,4 % pour un ETF MSCI World en euros. En revanche, en 2024, c’était l’inverse : +19,6 % contre +26,3 %.
Les années 2019 et 2021 ont connu des sommets en bourse, alors que 2018, 2020 et 2022 ont été bien plus compliquées. On retrouve d’ailleurs le même schéma chez Mon Petit Placement, dont le profil Intrépide atteint des résultats similaires.
⚠️ Ces produits présentent un risque de perte en capital. C’est pourquoi ils sont faits pour le long terme : plus vous restez investi longtemps, plus le risque de perte diminue.
Mon avis de client : comment Yomoni gère les crises
En 9 ans, j’ai traversé quatre crises avec Yomoni. Dans l’ensemble, Yomoni a bien géré, mais parfois en retard sur les marchés.
En 2018 : deux corrections, une gestion un peu lente
- Début 2018 : 6 mois après mon ouverture, les marchés corrigent d’environ 10 % et mon épargne baisse de 5 % (profil 5/10 à l’époque, 7/10 aujourd’hui). Pourtant, sur le chat, un conseiller me répond en moins de 5 minutes : « ne faites rien ». Finalement, retour à la normale en 2 mois.
- Fin 2018 : les marchés rechutent de près de 15 % en 3 semaines. Mon contrat reste donc dans le rouge jusqu’en mars 2019, alors que mon ETF CAC 40 sur PEA reprend 20 % en un mois. Un peu long, et moins bon que les marchés.
Covid et Ukraine : une crise bien gérée, l’autre moins
- 2020 (Covid) : le CAC 40 perd 38 % en 3 semaines. Cette fois, au contraire, Yomoni gère parfaitement : réorientation vers la technologie et la santé, et rééquilibrage automatique vers les actions. Ainsi, mon contrat repasse dans le vert dès le 1er mai.
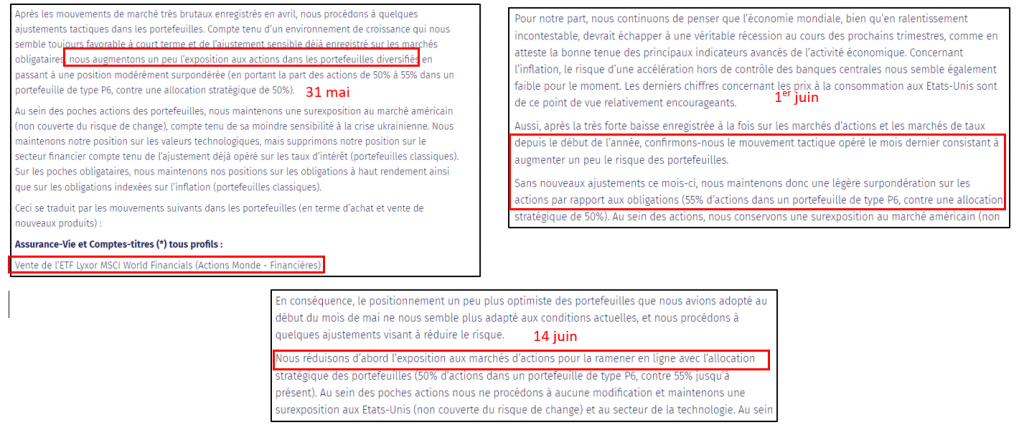
- 💡 Pourquoi ce rééquilibrage ? Quand les actions chutent, leur part tombe sous la cible du profil (45 à 55 % pour le mien à l’époque). Le robo-advisor rachète donc des actions à bas prix pour revenir à la cible.
- 2022 (Ukraine et inflation) : Yomoni change plusieurs fois d’avis sur la part d’actions, et mon contrat reste donc longtemps dans le négatif.
Finalement, qu’on soit d’accord ou pas, il faut laisser faire : personne ne peut prédire l’avenir.
Avis clients Yomoni : Trustpilot, Google et forums
Globalement, les clients sont très satisfaits : 4,9/5 sur Trustpilot (plus de 5 000 avis) et 4,6/5 sur Google (2 123 avis), en novembre 2026.
- Les points positifs qui reviennent : des conseillers patients et disponibles, des explications claires et une souscription simple.
- Les points négatifs : en revanche, des transferts parfois lents et un suivi qui manque après la souscription.
- Sur les forums (Finary, Reddit), la critique porte surtout sur les frais, car un ETF Monde en gestion libre coûte moins cher. C’est vrai en théorie. En pratique vous ne ferez pas beaucoup mieux vous même.
Par ailleurs, depuis le nouvel espace client, vous pouvez joindre l’équipe par chat, par email ou demander à être rappelé.
Parrainage Yomoni : jusqu’à 500 € offerts avec le code NICOLAS62
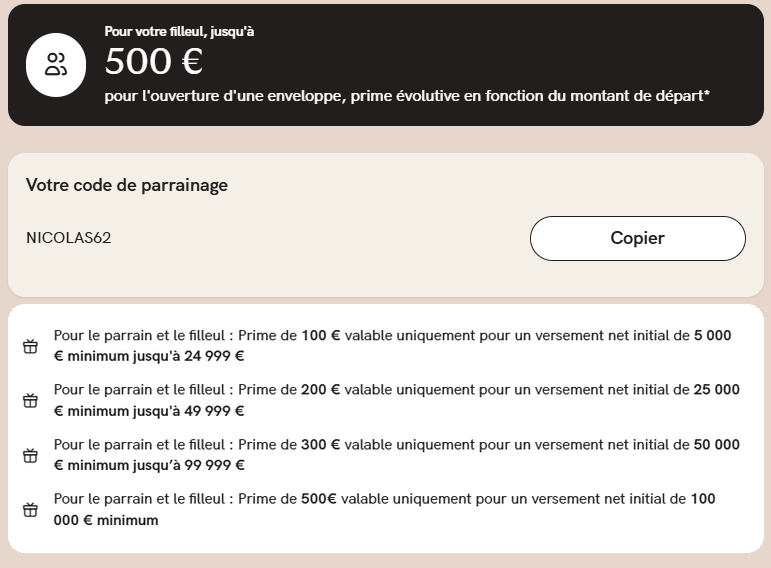
Actuellement, le parrainage Yomoni est l’un des plus généreux de la gestion pilotée : de 100 à 500 € offerts selon votre premier versement, pour vous comme pour moi.
| Premier versement net | Prime offerte |
|---|---|
| De 5 000 à 24 999 € | 100 € |
| De 25 000 à 49 999 € | 200 € |
| De 50 000 à 99 999 € | 300 € |
| 100 000 € et plus | 500 € |
Pour en profiter, c’est simple :
- d’abord, cliquez sur mon lien, puis sur « Simuler mon projet » ;
- ensuite, répondez aux questions du parcours de souscription ;
- enfin, juste avant la signature électronique, saisissez le code NICOLAS62.
Une question sur le parrainage ou sur Yomoni ? Écrivez-moi à petitinvestisseur@gmail.com, je vous réponds.
Yomoni ou Ramify, Mon Petit Placement, Boursorama ?
Les gestions pilotées se ressemblent sur les frais. Le choix dépend donc surtout du montant à placer et de l’accompagnement que vous voulez.
Yomoni ou Ramify
Ramify est le concurrent le plus sérieux de Yomoni. D’ailleurs, les frais sont proches (environ 1,6 % par an tout compris), mais Ramify ajoute SCPI, private equity et club deals, avec de vrais conseillers en gestion de patrimoine. Je détaille tout dans mon comparatif Yomoni ou Ramify.
Yomoni ou Ramify : la gestion pilotée qui vous correspond
Les deux se valent sur les frais et les ETF. Tout dépend du montant que vous voulez confier et des supports désirés.
⭐ Pour débuter
Yomoni
Une gestion pilotée simple, 100 % ETF
100 à 500 € offerts (me contacter pour les paliers)
✅ Simple : 10 profils de risque
➖ Frais : 1,6 % par an maximum, tout compris
📌 Mon choix sous 20 000 €
Code NICOLAS62 · mon avis
💼 Pour les gros patrimoines (ou ceux qui le visent)
Ramify
Gestion pilotée + SCPI, private equity, club deals
Jusqu’à 500 € de frais offerts
✅ Frais dégressifs : 1,2 % dès 100 000 €
✅ Bilan patrimonial gratuit
📅 PER : 1 an de frais offerts jusqu’au 31/12
Code PETITINVESTISSEUR · mon avis
Investir comporte un risque de perte en capital. Liens de parrainage : je touche une prime, sans surcoût pour vous.
👉 Mon comparatif Yomoni ou Ramify
Yomoni ou Mon Petit Placement : mon avis de client
Étant client des deux, je peux notamment comparer ces points :
- L’interface et le service client sont plus réussis chez Mon Petit Placement. En effet, Yomoni n’est plus une start-up et a un peu perdu ce côté proche des clients.
- Les frais de Mon Petit Placement semblent supérieurs. Toutefois, ses frais de gestion ne sont pas prélevés si la performance du trimestre ne dépasse pas celle du trimestre précédent.
- En revanche, Yomoni a plus d’expérience et d’ancienneté, ce qui se ressent chez les conseillers.
Pour placer une somme de manière complètement passive, je conseillerais donc plutôt Yomoni. À l’inverse, pour démarrer avec une petite somme et progresser, Mon Petit Placement sera plus accessible. Dans tous les cas, le choix n’est pas décisif : pour un petit montant, l’écart de performance restera probablement faible.
Yomoni ou Boursorama : mon avis d’investisseur
Pour moi, BoursoBank reste indispensable pour investir correctement. Yomoni aide à diversifier simplement et comprendre les ETF.
Côté performances, d’une part, Yomoni fait mieux sur l’assurance vie, d’autre part, le compte épargne financière pilotée de Boursorama a mieux résisté en 2022. Il faut donc, à mon avis, ouvrir plusieurs comptes pour profiter de gestions différentes quand les marchés s’agitent.
Yomoni avis négatif : ce qui pourrait être mieux
- Des frais élevés pour une gestion simple : 1,6 % par an pour des ETF classiques, alors que la gestion libre coûte moins cher. C’est le prix de la tranquillité d’esprit.
- Une gestion parfois en retard sur les marchés (fin 2018, 2022), et des choix discutables (sortie de l’or et du pétrole en 2019, surpondération de l’Europe au moment de la guerre en Ukraine).
- Les profils 1 à 3 présentent peu d’intérêt : en effet, la performance couvre à peine les frais.
- La gestion ESG est à la traîne : par exemple +3,0 % en 2025 pour le profil 10, contre +11,1 % en gestion classique. C’est dû aux secteurs pénalisés sur cette année là (énergies renouvelables, santé et eau).
- Le PER et Yomoni Immo sont plus chers que l’assurance vie (jusqu’à 2,2 % et environ 2,9 % par an).
Conclusion de mon avis de client Yomoni depuis 9 ans
Pour conclure, Yomoni est une plateforme facile d’accès et appropriée pour démarrer sans y passer de temps. En effet, c’est bien mieux qu’une assurance vie de banque classique, et un bon premier pas vers les marchés financiers.
Mon avis global reste positif, malgré quelques soucis de gestion de crise et une relation client moins proche qu’avant. Ainsi, Yomoni prend tout son sens pour un épargnant qui ne veut pas se mêler de sa gestion et qui a entre 5 000 et 30 000 € à investir.
- Pour investir moins de 5 000 € : Mon Petit Placement, avec mon code PETITINVESTISSEUR40.
- Pour investir plus ou diversifier (SCPI, private equity) : Ramify ou Nalo.
C’est à vous de choisir le courtier qui vous convient le mieux. Sur une dizaine d’années, les performances devraient d’ailleurs être proches, puisque ce sont les marchés qui décident.
🤝 Convaincu ? Alors simulez votre projet, puis utilisez mon code NICOLAS62 pour recevoir de 100 à 500 € selon votre premier versement.
Questions fréquentes sur Yomoni
Yomoni est une société de gestion de portefeuille agréée par l’AMF depuis 2015. De plus, votre assurance vie est chez l’assureur Suravenir, pas chez Yomoni. Donc, si Yomoni faisait faillite, votre épargne resterait chez l’assureur. Enfin, le FGAP la garantit jusqu’à 70 000 € si c’est l’assureur qui fait défaut.
1,6 % par an maximum, tout compris, sur l’assurance vie : 0,7 % pour Yomoni, 0,6 % pour l’assureur et 0,3 % pour les ETF. En revanche, il n’y a aucun frais d’entrée, de versement, d’arbitrage ni de sortie. Par ailleurs, le PER coûte de 1,6 % à 2,2 % par an.
Avec le code NICOLAS62, vous recevez de 100 à 500 € selon votre premier versement : 100 € dès 5 000 €, 200 € dès 25 000 €, 300 € dès 50 000 € et 500 € dès 100 000 €.
Les deux se valent sur les frais (environ 1,6 % par an). Toutefois, pour débuter avec moins de 20 000 €, Yomoni est plus simple. À l’inverse, Ramify est fait pour les gros patrimoines, ou ceux qui le visent : SCPI, private equity, club deals et conseillers en gestion de patrimoine.
Oui pour l’assurance vie, le PEA et le compte-titres : le retrait est gratuit et arrive en général en une semaine. Attention toutefois, un retrait du PEA avant 5 ans entraîne sa clôture. Le PER, en revanche, est bloqué jusqu’à la retraite, sauf cas de déblocage anticipé.
Sources et pour aller plus loin
- Yomoni, les frais liés à l’épargne, pages Tarifs et Performances (2026)
- Trustpilot, avis sur Yomoni et Google (novembre 2026)
- Ramify, comparatif Ramify vs Yomoni (2021-2025)
- Mon contrat Yomoni, relevé de novembre 2026 et conditions du parrainage
🎁 OFFERT · LE KIT PETIT INVESTISSEUR
Envie de passer à l’action ? Découvre exactement comment j’investis depuis 10 ans pour faire fructifier mon épargne
- 3 vidéos courtes : épargner, investir, gagner en liberté
- 2 guides : démarrer, diversifier, toucher plus de 1000€ de primes de parrainage
- Mon outil IA ‘calcul liberté’,
- News mensuelle : actus et bons plans (900+ lecteurs)

Une étoile car on peut pas mettre moins. Je suis resté 3 ans chez yomoni avec un PEA risque 7, hormis les 6 premiers mois ou j’ai été en positif avec un gain maximum de 7-8% , le reste du temps j’ai été en négatif d’en moyenne 10% allant même jusqu’à -15%. Dernièrement, les marchés ont remonté et mon compte a fini par récupérer mon capital de départ avec même un bénéfice de 14€ (sur un placement de 8000€). J’ai donc décidé de fermer cette assurance ayant besoin de liquidité, et bien ils ont réussi bizarrement à me faire perdre une centaine d’euros entre la date de demande du rachat et la réalisation de celle ci. Il semblerait que ce soit récurrent chez eux, une baisse soudaine des marchés lors des rachats. Bizarre.
Bien entendu pendant trois ans ils ont prélevé leurs frais de mauvaise gestion sans sourciller.
Je pense que toutes les récompenses qu’ils affichent , ils se les sont attribués eux même.
A fuir.
Bonjour et merci pour votre commentaire. Attention, 3 ans sur un profil 7 n’est pas une durée recommandée. Les fluctuations des marchés sur cette période peuvent donner des performances négatives.
Avoir fait le choix de la fermer pour récupérer les liquidités démontre que l’horizon de placement et le profil de risque n’était pas adapté. En avez vous parlé avec Yomoni ? Et pour le retrait ?
Je vous rejoins sur la gestion (et leurs récompenses) ou j’ai effectivement constaté une baisse d’attention pour le client et des décisions discutables au fil des ans (or, pétrole, Europe…). D’autres décisions ont été bonnes, comme pendant le covid (tech USA) ou la remontée des actions Japonaises (2023).
Personnellement, ma performance d’un profil 6 sur 7 ans est satisfaisante (+30%) même si elle aurait pu être bien meilleure si gérée par moi même. Sauf qu’à l’époque je n’avais pas les même connaissances !
Je garde donc cette assurance vie aujourd’hui, avec des versements programmés.
Merci pour cet article très complet ! Après mûre réflexion je viens d’ouvrir une assurance vie chez Yomoni, j’ai utilisé le code parrain NICOLAS62 😉