Ramify : avis sur la solution d’épargne la plus complète en 2026

Vous cherchez un avis détaillé sur Ramify avant de franchir le pas ? Explorons donc cette plateforme d’investissement qui propose une gestion complète et polyvalente de votre épargne.
Mon avis sur Ramify en bref
- Ce que c’est : une gestion pilotée (assurance vie, PER, PEA) qui ajoute SCPI, private equity et club deals.
- Ce que ça coûte : environ 1,6 % par an tout compris, 1,4 % dès 100 000 €. Aucun frais sur les versements ni les retraits.
- Ce que ça rapporte : +12,64 % par an sur 2021-2025 au risque maximal, mais +5,66 % seulement en 2025. Non garanti.
- Mon verdict : Yomoni et Ramify se valent. Pour débuter sous 20 000 €, Yomoni est peut-être plus simple. Ramify est fait pour les gros patrimoines, ou ceux qui le visent. Je vous explique pourquoi Ramify devient intéressant pour moi dans mon comparatif Yomoni ou Ramify.
- Offres en cours :
- jusqu’à 500 € de frais offerts (3 mois de gestion sur l’assurance vie ou le PER) et 1 % de remise sur vos SCPI. C’est automatique, sinon code PETITINVESTISSEUR.
- PER : 1 an de frais de gestion offerts (jusqu’à 1 000 €), à l’ouverture ou en transfert.
- Fonds euros : jusqu’à 4,85 % en 2026 et 2027 sur vos versements (non garanti).
- Livret Ramify+ : 4,05 % brut pendant 6 mois, pour une ouverture avant le 15/12/2026
💻 Comment ça se passe ? Inscription gratuite, simulations, puis bilan patrimonial gratuit si vous le souhaitez. Vous n’investissez que si l’offre vous convient.
Transparence et risques : cet article contient des liens d’affiliation. Si vous vous inscrivez grâce à eux, je touche une commission, sans aucun surcoût pour vous. Ceci n’est pas un conseil en investissement et tout investissement comporte un risque de perte. Je suis un particulier qui investit son épargne et partage son parcours. Je ne recommande que ce que j’utilise ou que j’ai étudié.
À votre avis, qu’est-ce que Ramify ?
Ramify est une plateforme d’investissement en ligne. Elle se présente dorénavant comme une alternative digitale à la banque privée.
Comme les autres nouveaux acteurs (Yomoni, Nalo, Mon Petit Placement...), Ramify est une fintech. Elle revendique en novembre 2026 plus de 100 000 utilisateurs.
Ainsi, Ramify permet d’investir rapidement, à moindre coût, sur différentes classes d’actifs et via différentes enveloppes.
Qui est derrière Ramify ?
- Olivier Herbout (ancien gérant de portefeuille chez Goldman Sachs aux États-Unis) et Samy Ouardini (ancien consultant du cabinet Oliver Wyman) sont les fondateurs de Ramify (2020).
- Ramify est conseiller en investissement financier (CIF, membre de la CNCGP, sous le contrôle de l’AMF) et courtier en assurance inscrit à l’ORIAS (n° 20009289).
- Une équipe polyvalente d’ingénieurs et chercheurs en finance les accompagne.
Avis clients Ramify : Trustpilot, Google et forums
Les clients sont globalement très satisfaits : 4,7/5 sur Trustpilot (175 avis) et 4,8/5 sur Google (260 avis), en novembre 2026.
- Les points positifs qui reviennent : une interface claire, des conseillers réactifs, des frais jugés raisonnables.
- Les points négatifs : des délais d’ouverture ou de transfert parfois longs (souvent côté assureur), et pas de ligne téléphonique directe : chat, email ou rendez-vous.
- Sur les forums (Finary, Reddit), la critique principale porte sur les frais : un ETF Monde en gestion libre coûte moins cher. C’est vrai, mais ici vous payez la délégation, le conseil et la diversification.
Les solutions d’investissement proposées chez Ramify
L’offre d’investissement est très étoffée. C’est pourquoi Ramify est, selon moi, optimal pour une gestion polyvalente de votre épargne.
💻 Tous ces investissements sont visibles sur le même tableau de bord, avec une inscription gratuite pour tester.
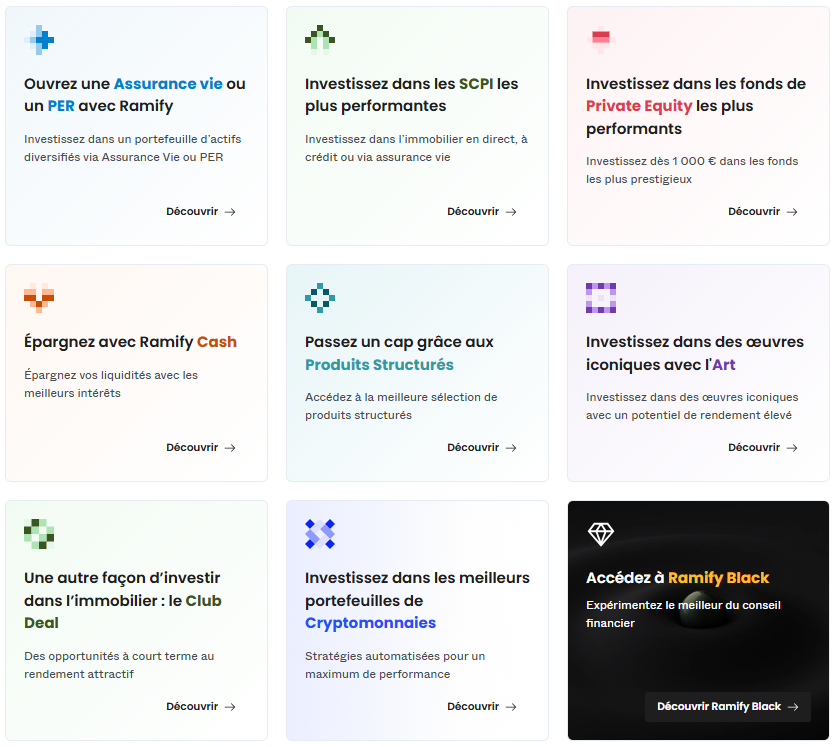
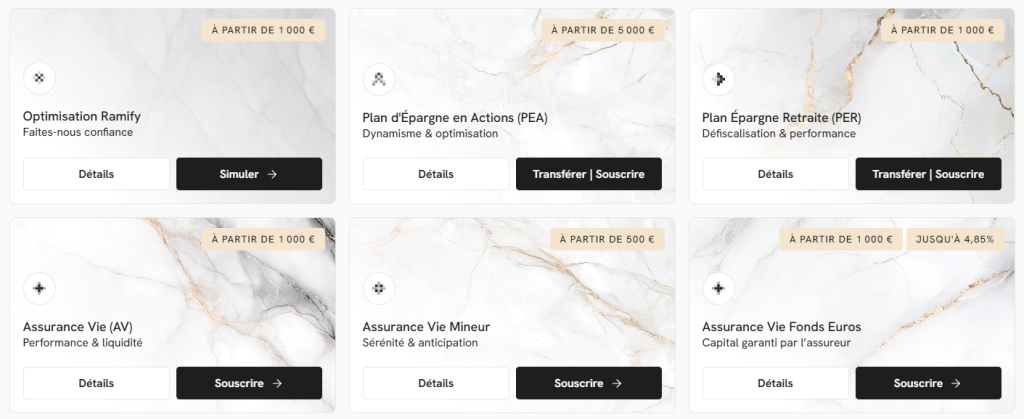
- Ramify Invest : pour investir dans un des portefeuilles en gestion pilotée : assurance vie, plan d’épargne retraite, plan épargne en actions (transfert dès 5 000 €), et même assurance vie luxembourgeoise ou mineur.
- SCPI : une sélection de sociétés qui investissent en immobilier commercial.
- Private Equity : investir dans des entreprises non cotées pour plus de rendement, et éventuellement des avantages fiscaux.
- Produits structurés : une sélection de produits à haut rendement et risque mesuré dans le temps, comme la stratégie Max Buffer (S&P 500 avec protection à la baisse, hausse plafonnée).
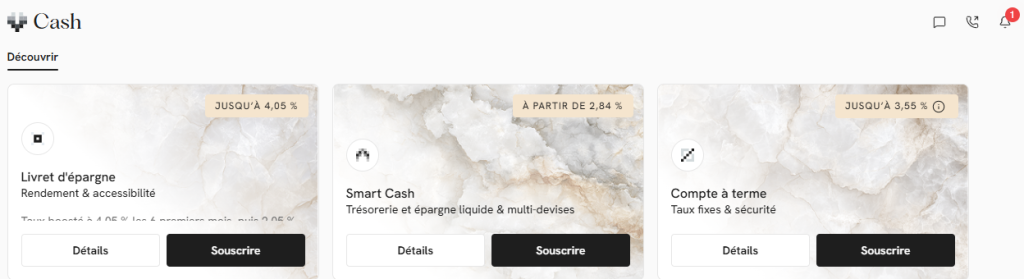
- Cash : un livret d’épargne pour vos liquidités, et un compte à terme pour les particuliers comme pour les entreprises.
- Art : moderne et contemporain, sur liste d’attente.
- Club deals : pour investir dans de la promotion immobilière dès 5 000 €, et depuis 2026 dans des entreprises non cotées déjà matures (club deal Venture).
- Entreprises : depuis l’été 2026, une offre pour placer la trésorerie des holdings, sociétés et professions libérales.
Ramify Invest : pour ouvrir un compte d’investissement long terme en gestion pilotée
Les enveloppes d’investissement et les portefeuilles
La gestion pilotée est le cœur de Ramify : vous choisissez une enveloppe, un portefeuille et un niveau de risque. Ensuite, Ramify gère tout et rééquilibre pour vous.
1️⃣ Choisissez une enveloppe : Assurance vie, PER, PEA, et même assurance vie pour mineur. Faites-vous conseiller gratuitement. Pour les gros patrimoines, Ramify propose également l’accès à l’assurance vie luxembourgeoise et le crédit lombard.
2️⃣ Choisissez un portefeuille :
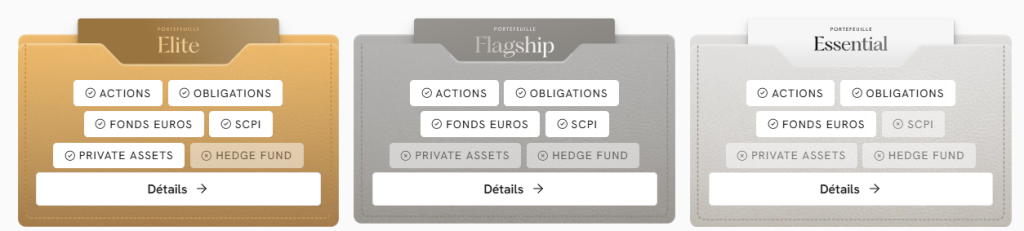
- Ramify Elite : dès 10 000 €, le plus complet, avec une dose de risque et de performance en plus grâce au private equity.
- Ramify Flagship : on ajoute des SCPI pour la stabilité du portefeuille : actions, obligations et immobilier
- Ramify Essential : le plus classique, 100 % ETF (actions et obligations).
3️⃣ Choisissez votre profil de risque. En fonction de votre volonté de performance et de volatilité, Ramify propose une répartition différente.
Du plus risqué au moins risqué : Private Equity, Actions, Obligations, SCPI, fonds euros sont intégrés selon un pourcentage.
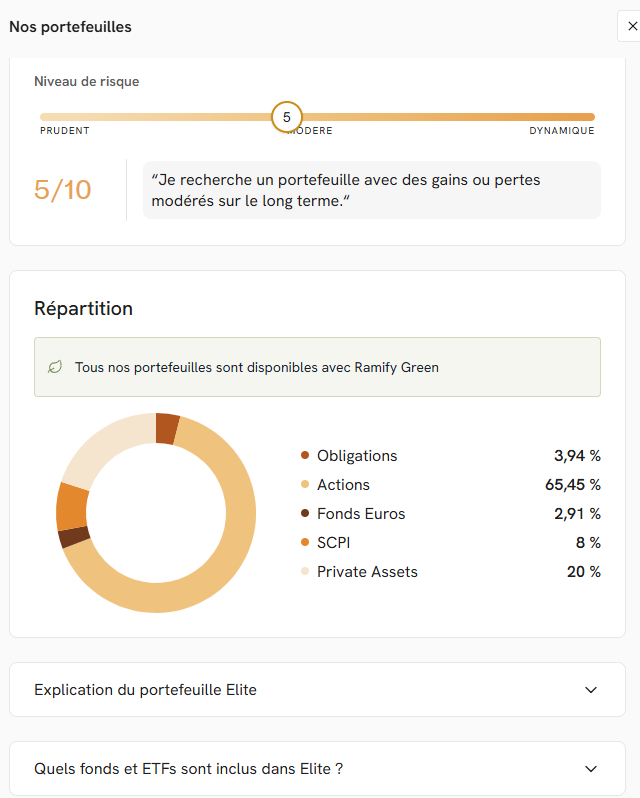
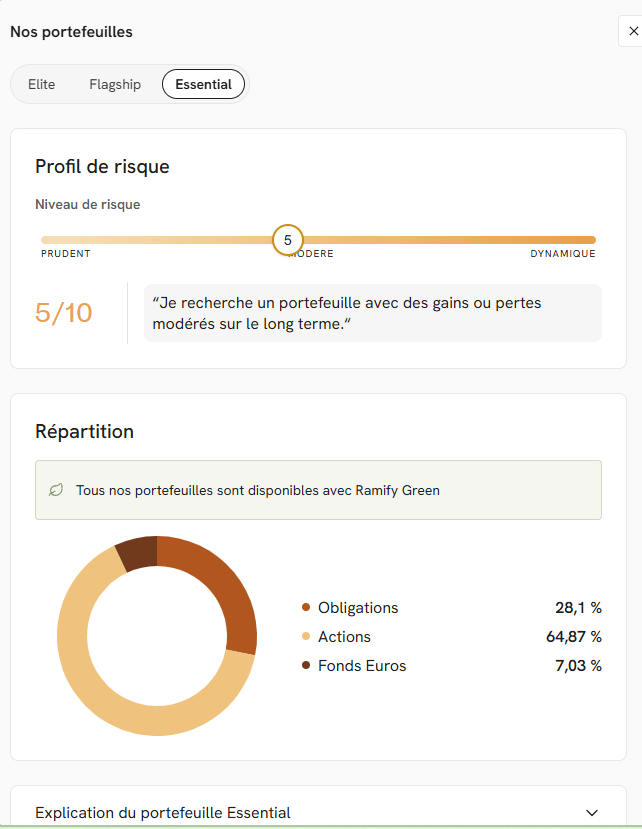
Ce cheminement et les répartitions proposées par Ramify Invest sont à mon avis tout à fait cohérents. Cela vous permet d’investir à la fois sur les marchés et en immobilier, le tout au sein d’une enveloppe fiscalement avantageuse.
Je ne le dirai jamais assez : faites-vous aider ! Ils sont là pour ça !
L’assurance vie : produit phare de l’épargne
L’intérêt principal d’une assurance vie est à mon sens de diversifier : marchés financiers, actions, obligations, immobilier. Le tout au sein du même contrat.
🛡️ Pour la partie sans risque, l’assurance vie Ramify donne accès au fonds euros Netissima de Generali. Jusqu’au 31/12/2026, un bonus de +2 % net s’applique pour 2026 et 2027 : jusqu’à 4,85 % (objectif non garanti, avec 70 % sur le fonds euros et 30 % sur un support monétaire).
Le PER : Plan Épargne Retraite de Ramify
- ✅ L’avantage : vos versements réduisent votre impôt l’année suivante (dans la limite d’un plafond annuel).
- ❌ L’inconvénient : l’argent est bloqué jusqu’à la retraite, sauf cas de déblocage anticipé (achat de la résidence principale, accidents de la vie). Et à la sortie, les sommes déduites sont imposées.
Depuis le 1er octobre 2026, Ramify propose aussi un PER assuré par Generali : frais plafonnés à 1,6 % par an sur les unités de compte et 1 % sur le fonds euros, sans frais d’adhésion.
📅 Offre de fin d’année : 1 an de frais de gestion offerts (jusqu’à 1 000 €) pour toute ouverture ou transfert de PER chez Ramify jusqu’au 31/12/2026. Pour déduire vos versements de vos revenus 2026, versez avant le 31 décembre.
Enfin, Ramify propose un simulateur fiscal basé sur l’IA : à partir de votre avis d’imposition, il calcule une allocation pour votre PER et votre patrimoine.
Ramify propose également un mix entre assurance vie et PER. Personnellement, je préfère l’assurance vie pour l’instant pour la flexibilité. Mais selon votre âge et vos objectifs, cela peut être intéressant de tout faire gérer.
L’assurance vie pour mineurs de Ramify
Ramify propose aussi une assurance vie pour votre enfant : financer ses études, l’aider à acheter son premier bien ou lui constituer une épargne longue, dans un cadre fiscal avantageux.
Avis sur les frais de Ramify Invest
Investir avec Ramify occasionne des frais, comme pour toute gestion pilotée. En revanche :
- 0 % de frais sur vos versements, retraits et arbitrages : si vous versez 1 000 €, votre assurance vie reçoit bien 1 000 €.
- 1,4 % de frais de gestion par an (offre Premier, dès 1 000 €), qui couvrent Ramify et l’assureur. S’y ajoutent les frais des supports : environ 0,2 % pour les ETF, environ 2 % pour les SCPI et 1,9 % pour le private equity. Ils sont prélevés directement sur votre épargne chez Ramify.
- Les frais baissent avec votre encours : 1,2 % dès 100 000 € (Ramify Black) et 1 % dès 1 000 000 € (Ramify Obsidian). C’est à mon avis tout l’intérêt si vous voulez investir une grosse somme.
Ramify n’est plus la gestion pilotée la moins chère du marché, mais reste dans la moyenne basse (je compare avec Yomoni plus bas). Par comparaison, chez Boursorama, Goodvest ou Mon Petit Placement, on est plus proche des 2 %.
Ramify ou Yomoni : lequel choisir en 2026 ?
C’est la question que l’on me pose le plus. Je suis client Yomoni et j’ai ouvert un compte Ramify pour le tester : pour moi, les deux se valent, mais ils ne visent pas le même épargnant.
| Yomoni | Ramify | |
|---|---|---|
| Frais tout compris | 1,6 % par an maximum | environ 1,6 % (1,4 % + ETF), puis 1,4 % dès 100 000 € |
| Ticket d’entrée | 1 000 € | 1 000 € (Elite : 10 000 €) |
| Frais sur 150 000 € placés | jusqu’à 2 400 € par an | environ 2 100 € par an |
| Enveloppes | assurance vie, PEA, PER, compte-titres | assurance vie (dont luxembourgeoise et mineur), PER, PEA |
| Placements en plus | gestion privée dès 50 000 € | SCPI, private equity, club deals, art, livret, compte à terme |
| Performance 2021-2025, risque maximal | 9,74 % par an | 12,64 % par an |
| Avis clients | Trustpilot 4,8/5, Google 4,6/5 | Trustpilot 4,7/5, Google 4,8/5 |
| Accompagnement | conseillers par téléphone | ingénieurs patrimoniaux, bilan patrimonial gratuit |
| Mon code | NICOLAS62 : 100 à 500 € offerts selon le versement (de 5 000 à plus de 100 000 €) | PETITINVESTISSEUR : jusqu’à 500 € de frais offerts + 1 % sur les SCPI |
Performances nettes de frais selon le comparatif publié par Ramify ; notes clients de novembre 2026. Les performances passées ne présagent pas des performances futures.
Mon avis : Yomoni pour débuter, Ramify pour aller plus loin
Pour débuter avec moins de 20 000 €, Yomoni semble plus accessible : moins de choix, une interface épurée, et c’est bien suffisant.
En revanche, Ramify est fait pour les gros patrimoines, ou ceux qui le visent : SCPI, private equity, club deals, frais dégressifs dès 100 000 € et de vrais conseillers en gestion de patrimoine.
Ramify est d’ailleurs passé de courtier à « banque privée ». Ils proposent ainsi de l’assurance vie luxembourgeoise, du crédit lombard et de l’art à 20 000 €. C’est pas pour les rigolos.
Mon avis, dans mon cas
Avec près de 30 000 € chez Yomoni et 30 000 € répartis ailleurs, ça pourrait être intéressant de passer chez Ramify. Je garderais mon contrat Yomoni à 5 000 € (une assurance vie ne se transfère pas d’un assureur à l’autre) et je piloterais mieux un patrimoine diversifié avec Ramify.
Yomoni ou Ramify : la gestion pilotée qui vous correspond
Les deux se valent sur les frais et les ETF. Tout dépend du montant que vous voulez confier et des supports désirés.
⭐ Pour débuter
Yomoni
Une gestion pilotée simple, 100 % ETF
100 à 500 € offerts (me contacter pour les paliers)
✅ Simple : 10 profils de risque
➖ Frais : 1,6 % par an maximum, tout compris
📌 Mon choix sous 20 000 €
Code NICOLAS62 · mon avis
💼 Pour les gros patrimoines (ou ceux qui le visent)
Ramify
Gestion pilotée + SCPI, private equity, club deals
Jusqu’à 500 € de frais offerts
✅ Frais dégressifs : 1,4 % dès 100 000 €
✅ Bilan patrimonial gratuit
📅 PER : 1 an de frais offerts jusqu’au 31/12
Code PETITINVESTISSEUR · mon avis
Investir comporte un risque de perte en capital. Liens de parrainage : je touche une prime, sans surcoût pour vous.
👉 Mon comparatif Yomoni ou Ramify
Ramify ou Boursorama / Boursobank ?
Les deux ne sont pas vraiment comparables, et il me semble judicieux d’avoir les deux :
- BoursoBank est une banque et un courtier, selon moi la banque en ligne la plus performante.
- En revanche, je suis déçu de son assurance vie : une performance médiocre entre 2020 et 2023, et pas de conseiller personnalisé (lire mon avis sur Boursorama). Leur PEA et leur compte épargne financière pilotée sont relativement bons.
- Ramify apporte, lui, le conseil et la diversification (SCPI, private equity).
Ramify Immobilier : mon avis sur leur solution SCPI et club deals
Investir en SCPI avec Ramify
J’aime beaucoup l’investissement en SCPI. Justement, Ramify frappe fort avec cette diversification.
- Possibilité d’investir via le portefeuille Flagship (vu plus haut) ou en direct via Ramify Immobilier
- 47 SCPI disponibles dont les plus intéressantes : Remake, Corum, Iroko, Transitions Europe, Epargne Pierre et d’autres nouvelles SCPI
- Investissement en pleine propriété ou en démembrement, en personne physique ou morale
- Conseil personnalisé pour investir à crédit et construire un patrimoine
- Des offres de cashback ponctuelles (suivre ma newsletter ou mon compte Instagram)
🎁 Téléchargez votre Kit Gratuit pour voir comment j’investis et suivre mon parcours
Le but de la SCPI : recevoir des loyers mensuels ou trimestriels. Le tout sans aucune gestion. Le Ramify SCPI index, un outil interne, mixe les paramètres de différentes SCPI (rendement, actifs, capitalisation…) pour vous ressortir une performance globale.
De plus, vous pouvez simuler un portefeuille en toute autonomie. Vous voyez ainsi combien investir, comment, et les revenus complémentaires potentiels.
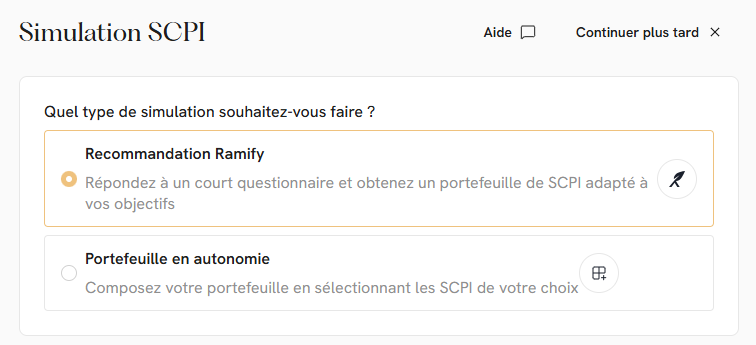
Mon avis est donc très positif sur cette offre. Cependant, j’ai déjà des SCPI via Epargnoo, Louve Invest ou même Corum en direct, donc pas d’intérêt pour moi ici.
Investir en club deal immobilier avec Ramify
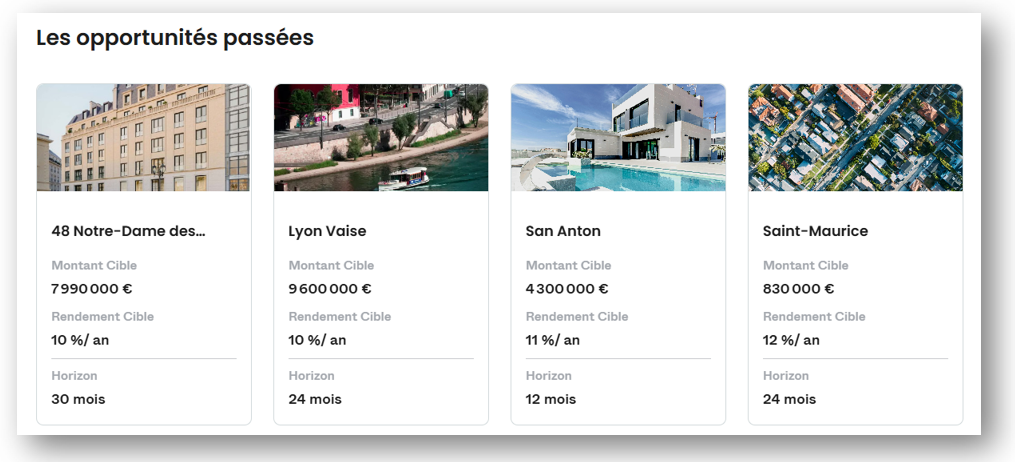
Toujours dans Ramify Immobilier, on trouve des investissements immobiliers groupés. Il s’agit d’investir, aux côtés d’autres investisseurs, dans des opérations immobilières de grande envergure.
- Les rendements sont élevés et la durée de placement est courte : les deux dernières opérations à Paris visent 10 % par an sur 24 et 36 mois (non garantis).
- Montant minimum 5 000 € et qui dit rendement élevé dit risque plus important.
J’ai un avis mitigé sur les club deals immobiliers suite à mes pertes importantes chez Homunity ou Raizers. Cependant, la période est sûrement plus propice en 2026/2027 et Ramify reste votre interlocuteur principal si vous décidez d’investir.
Ramify Private Equity : des fonds non cotés
Par ailleurs, le private equity vient diversifier et ajouter une dose de performance sur le long terme pour votre patrimoine.
Ramify propose un guide du private equity pour mieux appréhender ce type de placement. L’objectif là encore est d’avoir le même intermédiaire pour gérer vos placements. De plus, vous êtes accompagnés pour investir en private equity, selon votre profil de risque et vos objectifs.
En bref :
- Diversifiez votre portefeuille avec des petites entreprises non cotées, peut-être une future licorne 🦄
- Horizon de placement supérieur à 8 ans, risque important sur du court terme
- Réduction d’impôts possible
- Accès à des club deals Venture pour investir dans des entreprises non cotées déjà matures
Ce type d’investissement est à mon avis à considérer si vous êtes déjà investi en bourse et en immobilier. Faites le point avec un conseiller !
Les autres atouts de Ramify – Mon avis
Placer vos liquidités sans risque : le Livret Ramify+
Ramify propose un livret, une solution sans risque : le capital est garanti, avec un taux variable.
Là encore, cela vous permet d’avoir une vision et un équilibre global de votre patrimoine. Avec de l’argent liquide, disponible mais rémunéré.
- 4,05 % brut pendant 6 mois pour toute ouverture du 01/11 au 15/12/2026, jusqu’à 200 000 € et sans condition de maintien des fonds.
- Ensuite, 2,05 % brut.
- Dépôts chez CFCAL-Banque (Crédit Mutuel Arkéa), garantis par le FGDR jusqu’à 100 000 €.
- ⚠️ La flat tax s’applique : comptez 31,4 % d’impôts sur le taux brut.
Offre valable pour toute nouvelle souscription d’un Livret Ramify+ entre le 01/11/2026 et le 15/12/2026. Taux nominal annuel d’intérêt brut de 4,05 % applicable pendant 6 mois, dans la limite de 200 000 € de dépôt, à compter du premier jour de la quinzaine suivant la date de souscription, sous réserve de son acceptation. Taux de base au-delà du plafond de 200 000 € et à l’issue de la période de 6 mois : 2,05 % annuel brut, susceptible d’évoluer selon les conditions économiques. Les intérêts bruts sont soumis aux prélèvements fiscaux et sociaux. Souscription sous réserve d’acceptation par CFCAL-Banque. Un seul Livret Ramify+ par personne. Si vous avez déjà bénéficié d’un taux promotionnel au titre d’un autre livret souscrit auprès de CFCAL-Banque, quel que soit le partenaire, dans les 12 derniers mois, vous ne pouvez pas bénéficier d’un nouveau taux promotionnel au titre de cette souscription.
Pour découvrir d’autres livrets pour placer votre argent sur du court terme sans risque, consultez cet article :
Comptes à terme et suivi de votre patrimoine
Enfin, Ramify propose aussi des comptes à terme, pour vous ou votre entreprise. Toujours utile pour placer sur du court terme.
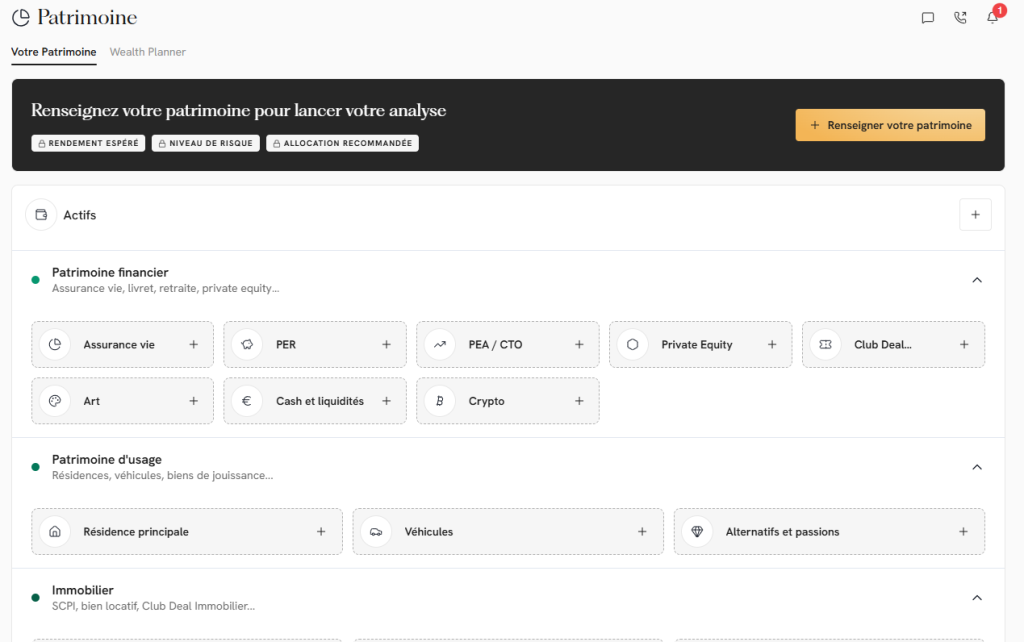
Vous trouverez aussi sur votre espace un onglet Patrimoine et Wealth Planner pour tout suivre et vous projeter sur le long terme.
Ramify Black : l’offre pour les patrimoines de plus de 100 000 €
Ramify propose aussi une offre haut de gamme, Ramify Black. Dès 100 000 €, les frais de gestion baissent à 1,2 % (1 % dès 1 000 000 € avec Obsidian), avec en plus :
- Un accès aux assurances vie luxembourgeoises, pour optimiser encore votre fiscalité.
- Un accompagnement privilégié avec un conseiller unique et dédié, gestionnaire de patrimoine, expert en fiscalité française.
- Des opportunités supplémentaires avec l’accès au mécanisme ‘crédit lombard’ permettant de multiplier votre portée d’investisseur.
🎯 La cible est claire : dirigeants, professions libérales, entrepreneurs ou salariés exigeants sur le suivi de leur patrimoine. Pour en savoir plus, réservez le bilan patrimonial gratuit avec un conseiller Ramify.
Ramify : avis sur les performances 2024, 2025 et 2026
Les performances de Ramify sont très bonnes sur 5 ans, même si 2025 a été plus calme.
- 2023 : jusqu’à 21,46 % de performance sur 12 mois.
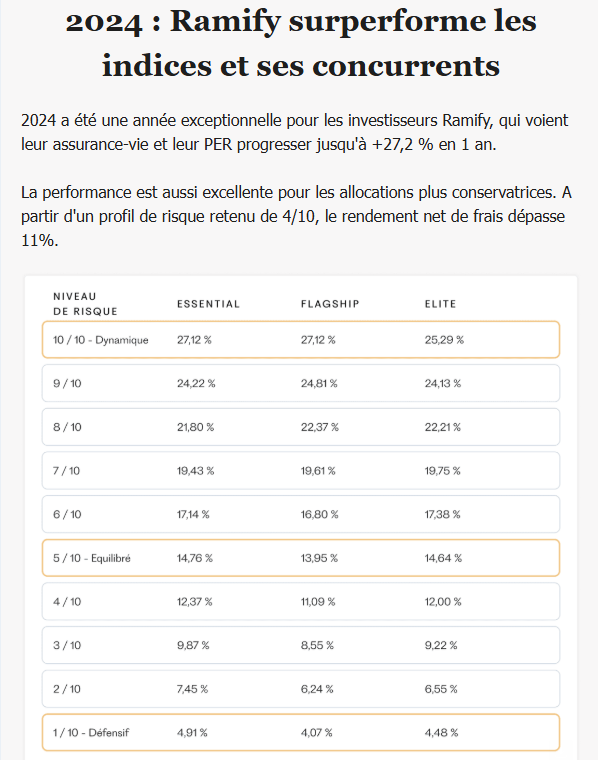
- 2024 : jusqu’à 27,12 % pour les portefeuilles investis à risque maximal.
- 2025 : jusqu’à 5,66 % seulement, une année plus difficile pour les portefeuilles actions.
- 2026 : déjà +11,12 % au 30 septembre 2026 pour le risque maximal.
- Sur 5 ans (2021-2025) : +12,64 % par an pour Ramify Essential au risque 10/10, soit +81 % cumulés.
📌 Attention, ces chiffres concernent le risque maximal. Avec un profil équilibré (Flagship, risque 5/10), c’est +4,50 % en 2025 et +6,40 % en 2026 au 30 septembre. Performances nettes de frais de gestion, avant impôt. Les performances passées ne présagent pas des performances futures.
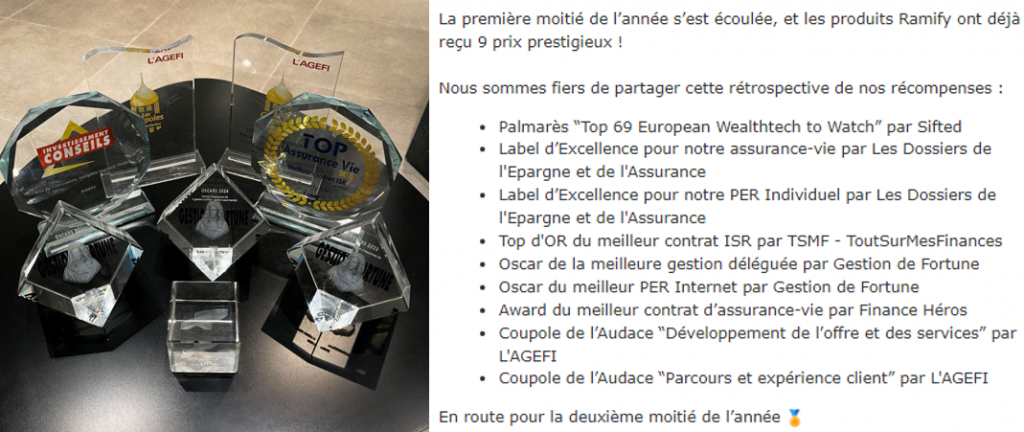
🏆 Ramify a obtenu 9 récompenses en 2024, 12 en 2025 et plus de 50 en 5 ans, notamment pour son offre et l’expérience client.
Ramify avis négatif : ce qui pourrait être mieux
Oui, tous les avis sur les gestions pilotées se ressemblent : des frais, des ETF spécifiques, des conseillers. Rien n’est jamais parfait. Voici mon avis sur les quelques points d’amélioration :
- Ce n’est plus la gestion pilotée la moins chère : environ 1,6 % par an tout compris, comme Yomoni.
- 2025 a été une année moyenne : +5,66 % au mieux, à peine +1 à +3 % pour les profils prudents.
- L’interface est chargée. Avec autant de produits, un débutant peut s’y perdre. Demandez conseil.
- Les taux boostés sont temporaires (fonds euros, livret) : regardez toujours le taux de base.
- Le PEA reste réservé : transfert dès 5 000 €, ouverture d’un nouveau PEA dès 50 000 €.
- Des délais d’ouverture ou de transfert parfois longs, d’après les avis clients.
📌 Mon conseil : profitez du bilan patrimonial gratuit avant d’ouvrir un contrat, et choisissez votre niveau de risque en fonction de votre horizon de placement.
Conclusion : mon avis complet sur Ramify
Pour conclure, les atouts de Ramify sont nombreux, avec un choix de produits complet : assurance vie, SCPI, PER, produits structurés, private equity, art, club deals, livret et compte à terme. La totale.
En revanche, investir sur plusieurs supports demande une épargne assez conséquente.
L’entreprise est encore jeune, mais propose des frais dans la moyenne basse du marché, une interface un peu chargée mais très travaillée et compréhensible, ainsi qu’un accompagnement complet.
Ramify vous conviendra donc parfaitement :
- les épargnants qui ont déjà un gros patrimoine, ou qui le visent
- ceux qui projettent d’investir sur toutes les classes d’actifs sur une seule interface
- pour être accompagnés sur la durée afin de vraiment performer et diversifier au maximum
Pour débuter avec un petit montant, je vous oriente plutôt vers Yomoni (code NICOLAS62).
Vous hésitez encore ? Ramify offre un bilan patrimonial gratuit avec un de ses ingénieurs patrimoniaux : allocation, fiscalité, transmission. C’est le meilleur moyen de savoir si c’est fait pour vous.
Questions fréquentes sur Ramify
Oui. Ramify est conseiller en investissement financier contrôlé par l’AMF et courtier en assurance inscrit à l’ORIAS. Votre assurance vie et votre PER sont chez l’assureur (Apicil ou Generali), pas chez Ramify : si Ramify faisait faillite, votre épargne resterait chez l’assureur.
1,4 % de frais de gestion par an dès 1 000 €, 1,2 % dès 100 000 € et 1 % dès 1 000 000 €, plus les frais des supports (environ 0,2 % pour les ETF). Il n’y a pas de frais sur les versements, les retraits ni les arbitrages.
Les deux se valent sur les frais (environ 1,6 % par an tout compris). Pour débuter avec moins de 20 000 €, Yomoni est plus simple. Ramify est fait pour les gros patrimoines, ou ceux qui le visent : SCPI, private equity, club deals, frais dégressifs dès 100 000 € et conseillers en gestion de patrimoine.
Non, plus depuis le 1er juillet 2026. Ramify a arrêté son offre crypto pour se concentrer sur la gestion de patrimoine : le nouvel agrément européen exigé pour les cryptoactifs (règlement MiCA) était devenu trop lourd pour une activité secondaire.
Oui : via mon lien, vous avez jusqu’à 500 € de frais offerts (3 mois de frais de gestion sur l’assurance vie ou le PER) et 1 % de remise sur vos SCPI. L’offre s’applique automatiquement ; sinon, saisissez le code PETITINVESTISSEUR.
Sources et pour aller plus loin
- Ramify, page d’accueil, page Tarifs, page Performances, page SCPI (novembre 2026)
- Ramify, comparatif Ramify vs Yomoni (2021-2025)
- Ramify, newsletters partenaires d’octobre et novembre 2026 (PER Generali, fonds euros, Livret Ramify+)
- Yomoni, page Tarifs (novembre 2026)
- Trustpilot et Google, notes de Ramify (novembre 2026)
🎁 OFFERT · LE KIT PETIT INVESTISSEUR
Envie de passer à l’action ? Découvrez comment j’investis
- 3 vidéos courtes : épargner, investir, gagner en liberté
- 2 guides : démarrer, diversifier, toucher plus de 1000€ de primes
- 2 outils ‘calcul liberté’, ma newsletter mensuelle (900+ lecteurs)
🧭 Objectif liberté financière : seul ou accompagné ?
Le livre pour poser les bases, l’accompagnement pour avancer avec un plan.
📘 À votre rythme
Le livre « Objectif liberté financière »
Mon parcours d’étudiant à salarié libre, mes méthodes, mon expérience
25€ en version imprimée / 15€ en PDF
✅ Augmenter ses revenus et son épargne
✅ Investir en bourse simplement et efficacement
✅ Aller chercher des milliers d’euros grâce à l’immobilier
Disponible sur Amazon ou en PDF
⏳ Tarif 2026 jusqu’au 31/12
Accompagnement guidé
3 appels sur 3 mois pour passer du « je devrais » au « c’est fait »
100 € les 3 appels · 129 € en 2027
✅ Appel 1 : on fait le point et on fixe le plan
✅ Appel 2 : on ouvre et on paramètre vos comptes ensemble
✅ Appel 3 : on ajuste, et vos questions par mail entre les appels
Le bouton WhatsApp ouvre un message prêt à envoyer
Plus de 100 000 € à placer ? Je vous oriente vers Prosper Conseil, cabinet de gestion de patrimoine partenaire (lien partenaire).