Livret P avis : mon expérience depuis 2022
Mon avis sur Livret P en 2026 est plutôt de bonne augure. J’aime les placements relativement safe avec un rendement autour de 4% net (avec boosts et comptes a termes). C’est dans l’objectif du FIRE.
Idéal si vous cherchez à investir sur du court terme, à vous exposer à l’immobilier, avec de l’épargne disponible en 24 à 48 heures et un rendement bien supérieur au Livret A.
Je l’utilise depuis 2022 et on va voir ensemble mon avis et mon utilisation de Livret P. Ne vous fiez pas aux avis Google qui attirent votre clic « Livret P arnaque ».
En bref (octobre 2026)
- Livret P est une application d’épargne immobilière : vous achetez des obligations, et Livret P investit dans des logements loués en colocation et dans des fonds immobiliers.
- Taux de base : 4 % brut par an, soit environ 2,75 % net après la flat tax de 31,4 %. C’est un objectif, pas une garantie.
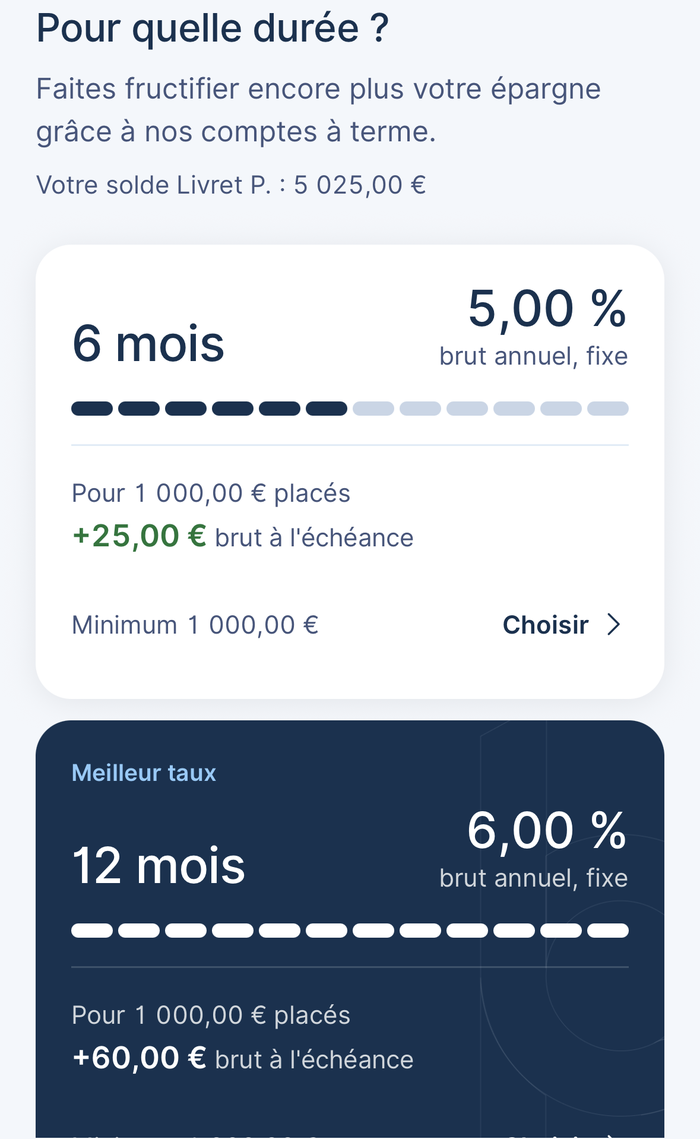
- Boosts temporaires en plus (jusqu’à 5 % brut au total), et comptes à terme de 5 % (6 mois) à 6 % (12 mois), dès 1 000 €.
- Dès 100 €, sans frais d’entrée ni de gestion. Retraits jusqu’à 20 000 € sous 24 à 48 h.
- Plus de 2000€ de gains en 4 ans grâce aux intérêts boostés et aux parrainages (73 à ce jour merci !)
Transparence et risques
Cet article contient des liens de parrainage : si vous ouvrez un compte avec, je peux toucher une prime, sans surcoût pour vous. Je ne parle que de ce que j’utilise moi-même. Je partage mon expérience, ce n’est pas un conseil en investissement personnalisé. Tout placement comporte un risque de perte en capital, et les performances passées ne préjugent pas des performances futures.
10 € offerts avec mon code parrain Livret P : P36V42. Téléchargez l’application, saisissez le code à l’inscription et déposez au moins 100 €. Les 10 € sont retirables après 6 mois.
Livret P, c’est quoi ?
Livret P est une application mobile qui permet de placer son épargne principalement dans la pierre, via des appartements ou maisons détenus par la société Livret P. Elle a pour vocation de simplifier l’investissement en immobilier, qui est souvent chronophage et, disons-le, assez compliqué.
- Qui : l’application est exploitée par Innovative Finance, et l’épargne est collectée par une société à part, Livret P SA, pour la protéger. Découvrez l’équipe Livret P
- Combien : plus de 20 000 épargnants en 2026.
- Quel cadre : des obligations émises en placement privé (article L411-2 du Code monétaire et financier), dans la limite de 8 millions d’euros par an. Ce n’est ni un produit bancaire, ni un livret réglementé.
Dans l’ensemble, les avis clients restent très bons : 4,8/5 sur Trustpilot, sur plus de 2 200 avis en octobre 2026. Voyons pourquoi je partage cet avis.
Comment fonctionne Livret P ?
Livret P émet des obligations : c’est par ce biais qu’elle récolte l’épargne des petits investisseurs.
🔍 Une obligation est un moyen pour une entreprise d’emprunter de l’argent à des particuliers, à un taux défini à l’avance. C’est un actif moins risqué que les actions, car la société a alors une dette envers vous.
- 1 obligation = 1 euro, plus liquide qu’un bien immobilier.
- Les biens sont détenus par une Société Civile Immobilière, le tout géré par une holding. C’est un montage classique pour investir en immobilier via une ou plusieurs sociétés.
- Votre épargne est donc mutualisée : vous ne choisissez pas un bien, vous financez l’ensemble.
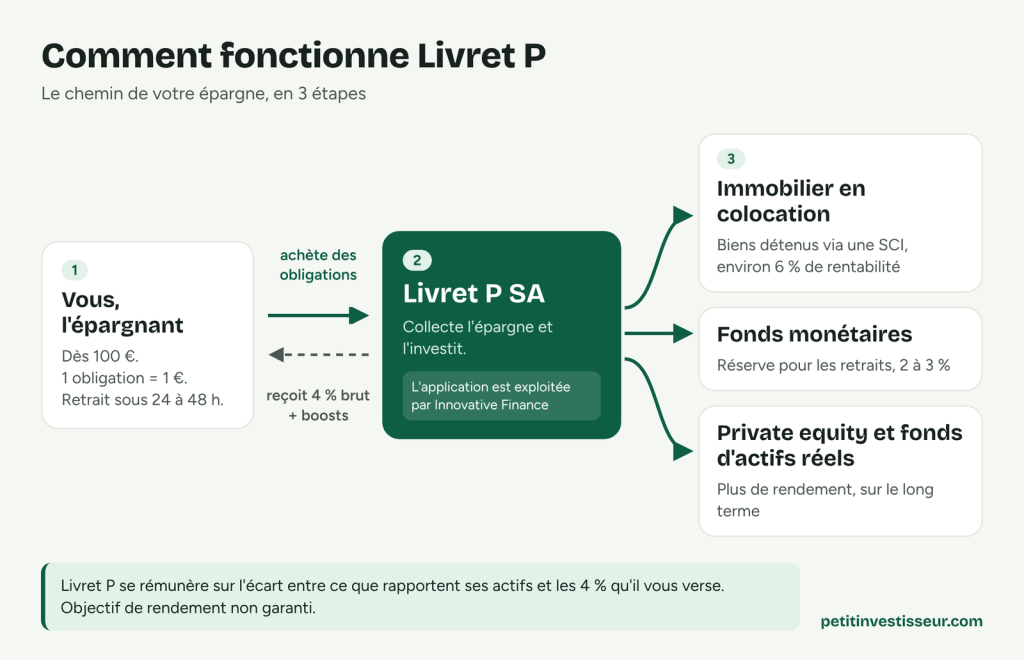
Où va votre argent :
- Des appartements bien réels et loués en colocation, dans des grandes villes, pour une rentabilité locative de 6 % environ
- Des fonds monétaires pour assurer la liquidité, avec un rendement de 2 à 3 %
- Du private equity immobilier, à haut rendement et à long terme (voir mon article sur Openstone), et des fonds d’actifs réels de grands gestionnaires
Livret P va chercher du rendement supérieur, tout en gardant une poche de liquidités pour faire face aux retraits. Le risque est dilué, mais le rendement n’est pas garanti pour autant. Livret P se rémunère sur la différence entre ce que rapportent ses actifs et les 4 % qu’il vous verse.
Ce principe est détaillé dans mon article complet sur l’immobilier fractionné.
L’évolution de Livret P
Des colocations à de l’immobilier d’entreprise
- 2021-2022, les débuts : les fondateurs achètent avec leurs fonds propres des appartements pour les louer en colocation, avec souvent une rénovation lourde pour avoir un maximum de rendement.
- 2022 : l’application émerge et propose aux épargnants de toucher une partie du rendement de ces appartements, tout en permettant d’en acquérir de nouveaux.
- 2024 – 2026 : Livret P ajoute des fonds plus liquides mais aussi des fonds plus rentables. Objectif double : assurer les retraits avec les fonds liquides et aller chercher plus de performance avec des placements immobiliers d’entreprise sur du long terme.
- 2025, la notoriété : un partenariat avec SeLoger et Meilleurs Agents, une nouvelle version de l’application et un accès sur ordinateur.
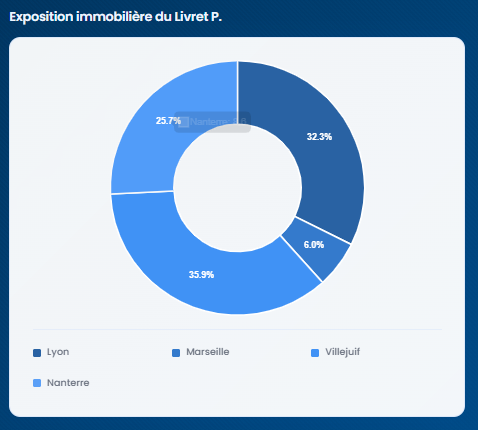
Le patrimoine locatif de Livret P
Un emplacement stratégique, un bien sous le prix du marché grâce au réseau, puis une rénovation haut de gamme, souvent avec une chambre en plus (un T3 devient un T4).
C’est ce que j’ai fait pour mes colocations à Lyon et à Grenoble.
Les 8 biens présentés par Livret P :
| Bien | Ville | Rentabilité |
|---|---|---|
| Appartement en colocation (2021) | Nanterre (92) | 5,8 % |
| Appartement en colocation (2023) | Nanterre (92) | 6,1 % |
| Maison de 220 m² en coliving, gérée par Colonies | Villejuif (94) | 6,8 % |
| T4 de 73 m², à 2 minutes de la gare Part-Dieu | Lyon | 5,8 % |
| T4 de 70 m², près du campus de l’EM Lyon | Lyon | 5,5 % |
| T4 de 68 m² dans le 8e arrondissement | Lyon | 6,3 % |
| T4 de 77 m² dans le 3e, à 5 minutes de la gare | Lyon | 6,5 % |
| 77 m² à rafraîchir à La Joliette (2023) | Marseille | 6,7 % |
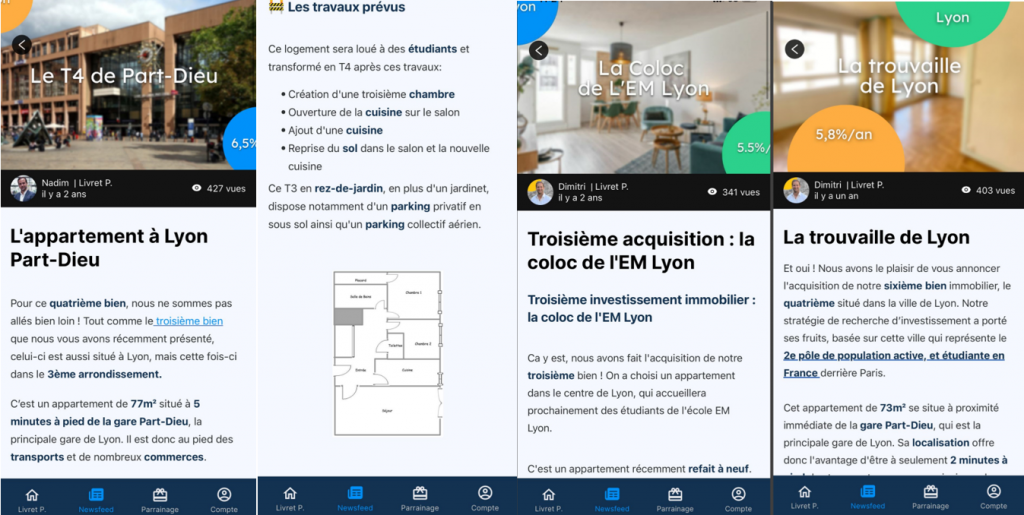
Mon bémol : depuis 2023, Livret P ne détaille plus ses acquisitions sur son blog. On sait donc ou va notre argent dans les grandes lignes, mais moins précisément qu’au début.
Quel est le rendement de Livret P ?
| Placement | Taux brut | Taux net (flat tax 31,4 %) | Conditions |
|---|---|---|---|
| Livret P | 4 % | 2,75 % | Dès 100 €, disponible sous 24 à 48 h |
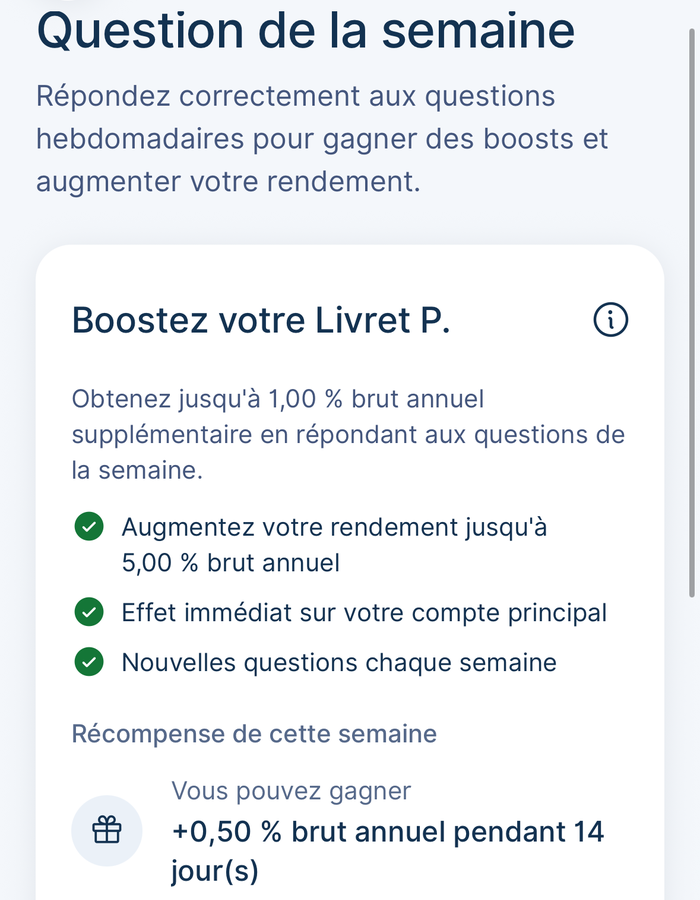
| Boost « question de la semaine » | +0,50 % à +1 % | +0,34 % à +0,7 % | 14 jours par bonne réponse, taux total plafonné à 5 % brut |
| Offres ponctuelles | Jusqu’à +2 % | Jusqu’à +1,4 % | Pendant 2 mois, selon le montant déposé |
| Compte à terme 6 mois | 5 % | 3,4 % | Dès 1 000 € |
| Compte à terme 12 mois | 6 % | 4,1 % | Dès 1 000 € |
- Les intérêts s’affichent chaque jour et sont versés le 1er janvier, comme pour un Livret A.
- Pas de plafond officiel de dépôt.
- Les comptes à terme versent leurs intérêts à l’échéance, avec le capital.
- Tous ces taux sont bruts. On obtient donc le net en appliquant la flat taxe.
En cumulant les boosts et les versements complémentaires, j’ai atteint jusqu’à 10 % de rendement pendant plusieurs mois. Aujourd’hui on peut encore atteindre 7 à 8% avec les boosts sur versement. Les comptes à terme, eux, sont une bonne solution d’épargne court terme à considérer.
Livret P : mon avis sur l’application et le fonctionnement
L’avantage des nouvelles applications est la facilité déconcertante avec laquelle on peut s’inscrire et déposer de l’argent :
- Inscription : vous vérifiez votre identité en photographiant votre carte d’identité ou votre passeport.
- Dépôts : par carte bancaire (sans frais), virement, prélèvement (moins de 24 h avec le virement instantané), Apple Pay ou Google Pay. Les versements mensuels automatiques s’arrêtent à tout moment, sans frais.
- Retraits : jusqu’à 20 000 € sous 24 à 48 h, le premier 30 jours après votre premier dépôt. Un retrait de moins de 100 €, ou au-delà de 2 retraits dans le mois, coûte 1 €.
Un parrainage appréciable
- 10 € offerts dès 100 € déposés, qui apparaissent dans l’application après le premier dépôt.
- Ils sont retirables après 6 mois de compte actif (minimum 100 €). Mais il vaut mieux à mon avis les laisser travailler.
- Vous pouvez ensuite parrainer vos proches : 10 € par filleul, et une prime de 150 € au bout de 10 parrainages.
En toute transparence, je touche 15 € par parrainage grâce à mon partenariat avec Livret P. C’est ainsi que le blog fonctionne 🙂
Les points forts et les limites de Livret P
Les points forts :
- Aucun frais d’entrée ni de gestion : Livret P se rémunère alors sur la surperformance des biens.
- Une épargne liquide : testé et approuvé pour un retrait de 5 000 €, reçu en 24 heures (je l’ai fait plusieurs fois).
- Un livret à 4 %, appuyé sur de l’immobilier patrimonial déjà acquis et loué. On n’est pas sur des opérations complexes, longues et risquées, comme en crowdfunding immobilier.
- Une fiscalité simple : la flat tax de 31,4 % (ou le barème si c’est plus avantageux pour vous), prélevée automatiquement le 1er janvier. Ce sont des revenus de valeurs mobilières, plus simples que des revenus fonciers.
Les limites :
- ⚠️ Le mot « livret » peut porter à confusion : il est habituellement réservé aux produits bancaires. Ici, ni le rendement ni le capital ne sont garantis par l’État, comme le rappelle la page risques de Livret P.
- Un modèle jeune (2022) : les obligations pour l’immobilier n’ont pas encore traversé une vraie crise.
- La liquidité a une limite : si beaucoup d’épargnants retiraient en même temps, la réserve pourrait ne pas suffire, et les retraits seraient mis en file d’attente.
- Tout est pensé pour l’application. C’est peut-être mon côté investisseur sérieux, qui préfère un PC, un bon fichier Excel et mon carnet de suivi d’investissement. Depuis fin 2025, Livret P est heureusement aussi accessible sur ordinateur.
📌 Tout investissement comporte des risques ! Mais ça, vous le savez déjà si vous êtes sur ce blog 😊.
Livret P ou Livret A, livrets boostés, SCPI, Bricks ?
| Placement | Rendement | Garanti ? | Disponibilité |
|---|---|---|---|
| Livret P | 4 % brut + boosts | Non | 24 à 48 h |
| Livret A | 1,7 % net | Oui, par l’État | Immédiate |
| Livrets boostés (Distingo, Ramify…) | Jusqu’à 4,5 % brut quelques mois, puis taux de base | Oui, jusqu’à 100 000 € par banque | 24 à 48 h |
| SCPI | Autour de 5 % brut | Non | Plusieurs semaines à plusieurs mois |
- Livret A : il reste la première pierre de l’épargne (le LDD est à mon avis peu intéressant). Livret P est un bon complément.
- Livrets boostés (Distingo, Ramify, Goodvest) : ils font partie de structures plus grosses, donc potentiellement plus fiables en cas de problème. Livret P reste mon préféré pour sa simplicité, sa liquidité et son rendement. Je les compare dans mon comparatif des livrets. Vous pouvez aussi déplacer votre épargne sur plusieurs livrets pour profiter de boosts sur plusieurs mois.
- SCPI : j’aime beaucoup l’investissement en SCPI, un modèle éprouvé depuis les années 1970, avec des revenus mensuels ou trimestriels. Livret P est plus liquide, plus accessible et plus simple fiscalement. Investir en SCPI avec moins de 200 € (Néo, Corum XL) est possible, mais les gains sont minimes pour beaucoup de paperasse.
- Bricks : vous investissez sur un bien en particulier. S’il fait défaut (gros travaux, impayés…), votre rendement chute, et cela arrive plus souvent qu’on ne le croit. Bricks se rémunère en commissions sur les opérations, donc dans une logique de volume, alors que Livret P investit pour son propre compte et se paie après les épargnants.
Livret P propose aussi un simulateur d’intérêts et un comparatif avec les livrets bancaires.
Mon expérience avec Livret P depuis 2022
Mes chiffres chez Livret P (octobre 2026)
- Utilisateur depuis la sortie de l’application, en 2022.
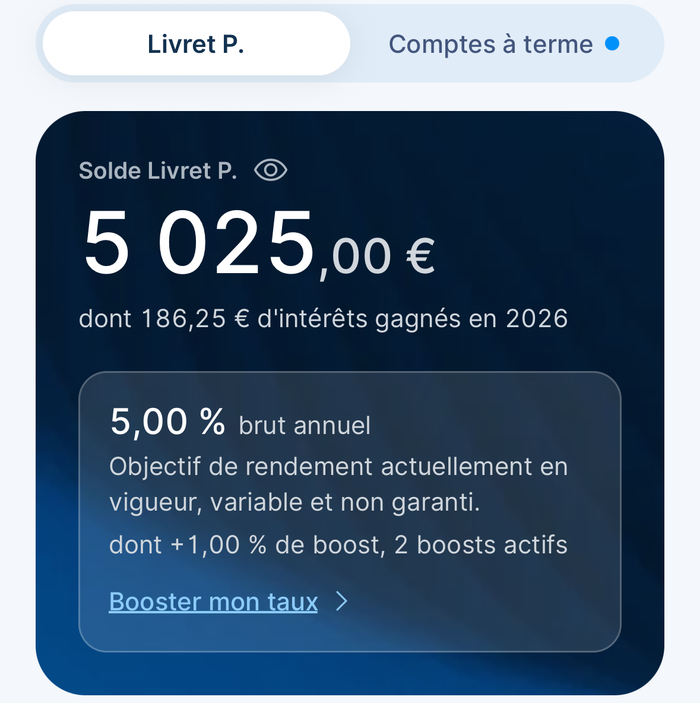
- 5 025 € sur mon Livret P, dont 186,25 € d’intérêts gagnés depuis le 1er janvier 2026.
- 5 % brut en ce moment, dont +1 % grâce à 2 boosts actifs.
- Plus de 800 € d’intérêts touchés depuis 2022, avec des pointes jusqu’à 10 % pendant plusieurs mois.
- Un retrait de 5 000 € testé, reçu en 24 à 72 heures.
Je m’en sers comme d’un complément : une partie de mon épargne de court terme, à côté de mon Livret A, boostée à 5 ou 7% brut avec des versements complémentaires.
Conclusion : mon avis sur l’application Livret P
Le modèle est intéréssant.
Livret P a trouvé, rénové et loué 8 biens entre 2021 et 2023, avant de se diversifier. Les fondateurs ont de l’expérience, l’application est très fluide, et un rendement de 4 % brut, certes non garanti, reste intéressant. D’autant plus que l’argent est disponible en 24 heures.
Le profil type : une personne souhaitant faire fructifier quelques centaines ou milliers d’euros pendant 6 à 24 mois, et qui accepte de diversifier un peu son épargne avec une faible dose de risque.
Le côté patrimonial des appartements rassurera les profils prudents. Si vous hésitez sur la place à lui donner dans votre épargne, on peut en parler en coaching.
🤝 Profitez de mon code parrainage P36V42 pour toucher 10 € de bienvenue à votre inscription, dès 100 € déposés.
Questions fréquentes sur Livret P
Livret P existe depuis 2022, compte plus de 20 000 épargnants et une note de 4,8/5 sur Trustpilot. Je l’utilise depuis 2022 et mes retraits ont toujours été versés. Donc a priori oui, mais cela reste non garanti car l’argent est placé sur de l’immobilier.
Non. Livret P a présenté ses biens immobiliers sur son blog, verse les intérêts annoncés et rembourse les retraits sous quelques jours, comme je l’ai testé pour 5 000 €. Le seul piège est le mot « livret » : ce n’est pas un livret réglementé, et le rendement n’est pas garanti.
Le taux de base est de 4 % brut par an, soit environ 2,75 % net après la flat tax. Des boosts temporaires peuvent le porter jusqu’à 7% brut. Les comptes à terme rapportent 5 % sur 6 mois et 6 % sur 12 mois, dès 1 000 €.
Non. Contrairement au Livret A ou à un livret bancaire, ni votre capital ni le rendement ne sont garantis. Livret P garde une réserve de liquidité pour les retraits si tout le monde décide de retirer en même temps.
Depuis l’application, vous pouvez retirer jusqu’à 20 000 € sous 24 à 48 h ouvrées. Le premier retrait n’est possible que 30 jours après votre premier dépôt. Un retrait de moins de 100 €, ou au-delà de 2 retraits dans le mois, coûte 1 €.
Oui, comme tous les intérêts, à la flat tax de 31,4 %.
Mon code parrain est P36V42 : il vous donne 10 € offerts dès 100 € déposés. Saisissez-le à l’inscription dans l’application.
Pour aller plus loin
Tu veux passer à l’action ?
« Reçois gratuitement mon Kit du Débutant : les premières étapes que j’aurais aimé connaître pour investir sereinement, avec mes vrais chiffres. »

« Commencez par un Livret P pour compléter votre épargne de précaution avant d’aller sur des livrets plus lourds chez des acteurs de l’épargne plus spécialisés. »
Je suis extrêmement surpris de cette analyse. Livret P est loin d’être une épargne de précaution puisque ni rendement, ni surtout capital ne sont garantis. Une crise de l’immobilier n’est pas si rare que cela.
Alors qu’un livret bancaire garanti le capital et peut donc être considéré comme épargne de précaution.
Bonjour et merci pour votre commentaire. Dans épargne de précaution j’entends disponible. Ce n’est effectivement pas garanti mais depuis 2022 j’obtiens 6% brut de rendement avec la possibilité de récupérer mon investissement en 24 heures. Il s’agit d’obligations adossées à de l’immobilier. Immobilier qui, depuis 3 ans maintenant, traverse une crise importante. J’en ai fait les frais en crowdfunding immobilier avec notamment Homunity ou Raizers. Les actifs de Livret P sont plus réduits et le mode d’exploitation est fiable. Vous avez raison quant à la comparaison au livret bancaire et je commence l’article en le rappelant. Je trouve que Livret P reste fiable à date, et qu’il permet un bon complément de votre épargne de précaution qui elle est bien sur des livrets réglementés par l’état (Livret A, LDDS, LEP…) .
Bonjour, je m’appelle Yannick cela fait environ un an que j’ai le livret P. Je n’ai jamais eu de problème bien au contraire sur l’application, on voit les intérêts de monter tous les jours et ça monte beaucoup plus vite que le livret A je suis presque tout le temps à 6 % grâce au Boost, un seul conseil, inscrivez-vous
Bonjour Yannick, merci pour votre commentaire. Je suis d’accord avec vous j’utilise Livret P depuis 3 ans maintenant, j’ai eu plus de 800€ d’intérêts, j’ai déjà fait des retraits, des versements en fonction de mon épargne et je n’ai jamais eu de problème. Une application qui a mon sens aurait mérite à être plus connue.
Votre avis est semblable à la majorité, composé notamment d’un code promo, biaisant ainsi cette analyse, force est de constater, absente de toute objectivité.
Bonjour, merci pour votre commentaire. Navré de lire que vous n’appréciez pas les avis des créateurs de contenu. L’article décrit le plus précisément possible Livret P, une solution dont je suis moi même utilisateur et client à hauteur de 5500€ début 2024. Je la recommande face à d’autres si vous prenez le temps de lire mes autres avis sur l’immobilier fractionné. Mon but est d’éclairer les épargnants débutants cherchant à placer leur épargne. Livret P sera adapté à certains profils, notamment comme le mien, et moins à d’autres. J’en profite pour remercier tous ceux qui m’ont fait confiance jusque là 🙂
4% brut moins 30 % de flat tax égale 2,80 % net, pas 3,70 %.
Vous placez 100 €, au bout d’un an, vous gagnez 4 €. La flat tax est de 1,20 €. 4-1,20=2,80 €.
Je suis surpris que vous ne sachiez pas faire ce simple calcul.
Comment trouvez-vous 3,70 % ?
Bonjour, oui vous avez raison c’est corrigé. Une coquille qui date … Merci !
4% brut imposé à la flat tax & 2% de bonus non imposable
oui c’est bien ça ! Donc 4.8% net net si Tranche Marginale d’Imposition de 30% ou plus.