Les meilleurs livrets et moyens de placer son épargne à court terme en 2026
Tout investisseur détient des liquidités. C’est de l’épargne disponible qui rapporte très peu mais répond à un besoin proche. Mais alors où placer son argent à court terme en 2026 ?
Qu’elles soient en attente d’un projet personnel, d’un investissement, qu’elles viennent d’un évènement de vie, vos liquidités se doivent donc d’être disponibles à tout moment.
En bref (octobre 2026)
- Remplissez d’abord les livrets réglementés : Livret A et LDDS : 1,7 % net depuis le 1er août 2026, sans impôt, LEP : 2,5 % net, le meilleur taux garanti, sous conditions de revenus.
- Livrets bancaires : regardez le taux net. Avec la flat tax de 31,4 %, un livret à 2,5 % brut rapporte 1,7 % net, comme le Livret A.
- Les taux boostés (4,5 % chez Distingo pendant 3 mois) ne durent que quelques mois : il faut les enchaîner.
- Mon choix pour aller plus loin : Livret P depuis 2022, autour de 5 % brut, non garanti.
Transparence : cet article contient des liens d’affiliation. Si vous vous inscrivez grâce à eux, je touche une commission, sans aucun surcoût pour vous. Je ne recommande que ce que j’utilise ou que j’ai étudié.
Comparatif des meilleurs livrets en octobre 2026
Voyons d’abord un comparatif des livrets réglementés et des livrets privés en 2026. Ensuite, retrouvez différentes manières de faire travailler vos liquidités à court terme.
| Placement | Taux brut | Taux net | Plafond | Garanti |
|---|---|---|---|---|
| Livret A, LDDS | 1,7 % | 1,7 % | 22 950 € / 12 000 € | Oui |
| LEP | 2,5 % | 2,5 % | 10 000 € | Oui |
| Distingo | 2,25 % (4,5 % pendant 3 mois) | 1,54 % | Aucun | Oui (FGDR) |
| Cashbee | 2,5 % (3,5 % pendant 2 mois) | 1,72 % | Aucun | Oui (FGDR) |
| Trade Republic (espèces) | 2,25 % | 1,54 % | Aucun | Oui (FGDR) |
| Ramify (Livret Ramify+) | 2,20 % (4.20% pendant 6 mois (du 01/11/2026 au 15/12/2026) | 1,41 % | Aucun | Oui (FGDR) |
| Goodvest (livret vert) | 1,80 % | 1,23 % | Aucun | Oui (FGDR) |
| BoursoBank (Bourso+) | 1,5 % (2,5 % avec Metal) | 1,03 % | Aucun | Oui (FGDR) |
| Livret P | 4 à 5% (boosts possibles jusqu’à 8%) | 2,74 % | 20 000€ | Non |
Taux relevés le 15 octobre 2026. Taux net = taux brut moins la flat tax de 31,4 %. Les taux boostés s’appliquent aux nouveaux clients et changent souvent.
C’est quoi un livret d’épargne ?
🔍 Un livret d’épargne est un placement garanti : votre argent est disponible immédiatement et rémunéré à un taux connu et garanti.
Les livrets d’épargne réglementés
Il existe des livrets réglementés par l’État. Toutes les banques les proposent, et l’État fixe leur taux en fonction de l’inflation. De plus, chacun a un plafond et vous n’avez droit qu’à un seul par personne. Enfin, leurs intérêts ne paient ni impôt ni prélèvements sociaux.
- Livret A : le taux est de 1,7 % net depuis le 1er août 2026 (1,5 % de février à juillet 2026). Le plafond est de 22 950 €. Les mineurs peuvent aussi en ouvrir un, sans conditions.
- LDDS, Livret de Développement Durable et Solidaire : le taux est le même que celui du Livret A. C’est donc en quelque sorte un complément. En revanche, la banque doit s’en servir pour financer certaines entreprises et la transition écologique. Le plafond est de 12 000 €.
Le LEP et le Livret Jeune : des livrets sous conditions
- Livret d’Épargne Populaire (LEP) : le taux est de 2,5 % en 2026, soit le meilleur taux pour un livret garanti. Cependant, il demande des conditions de ressources : 23 028 € de revenu fiscal de référence pour un célibataire, 35 326 € pour un couple (2 parts). Le plafond est de 10 000 €.
- Livret Jeune : accessible aux 12-25 ans. Les banques fixent librement le taux, mais il ne peut pas descendre sous celui du Livret A. Le plafond est de 1 600 €.
📌 Vous retrouverez toutes ces informations, et même plus, sur service-public.fr.
Les livrets bancaires non réglementés
Les livrets non réglementés sont tout à fait légaux. Simplement, l’État ne contrôle pas le taux, il n’y a souvent pas de plafond, et vous payez des impôts sur les intérêts.
D’ailleurs, la plupart des banques en proposent. Mais c’est là qu’il faut faire attention.
En effet, les banques vous proposent des livrets avec des taux à 1 ou 2% brut, alors que le Livret A apporte 1,7 % net d’impôts. Ainsi, elles en profitent pour vous faire ouvrir ce type de livret qui les arrange bien, car elles peuvent faire ce qu’elles veulent de l’argent et vous rémunèrent très peu.
Heureusement, il existe aussi d’autres organismes, ou des banques en ligne, qui proposent des livrets non réglementés plus intéressants.
Les meilleurs livrets d’épargne en 2026
Avec la montée des taux, de nombreux acteurs ont proposé des livrets à taux boostés. Cependant, vous paierez des impôts sur les intérêts de ces livrets. Souvent la flat taxe de 31.4%.
⚠️ Un taux boosté ne dure que 2 à 3 mois, souvent jusqu’à un plafond. Comparez donc toujours le taux de base, celui que vous toucherez le reste de l’année.
Le livret Distingo
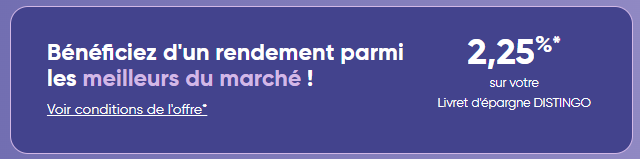
Le livret Distingo fait souvent partie des meilleurs livrets bancaires. En effet, son taux de base est de 2,25 % brut depuis octobre 2026, au-dessus de beaucoup de livrets bancaires, et Distingo propose régulièrement des offres boostées pendant quelques mois.
De plus, l’offre de parrainage occasionnelle, ainsi que le domaine (automobile, c’est la banque de Stellantis), peuvent en convaincre certains d’entre vous pour placer vos liquidités en 2026.
En octobre 2026, le taux est de 4,5 % brut pendant 3 mois (jusqu’à 200 000 €), puis 2,25 %. Ainsi, si on ajoute les 80 € de parrainage, c’est l’un des meilleurs livrets du moment.
80 € offerts avec mon code de parrainage Distingo, si vous gardez au moins 10 000 € sur le livret pendant 3 mois (offre de parrainage périodique). Envoyez-moi un e-mail à petitinvestisseur@gmail.com pour recevoir un code.
Le livret Cashbee
Ensuite, Cashbee, acteur reconnu des livrets d’épargne, propose également depuis plusieurs années déjà un taux boosté à l’ouverture.
En octobre 2026, Cashbee propose 3,5 % brut pendant 2 mois, puis son taux de base de 2,5 % brut, l’un des plus hauts du marché.
Sur 1 an avec 10 000 €, on a donc environ 58 € bruts grâce aux 3,5 %, puis 208 € bruts grâce aux 2,5 % sur les 10 mois restants. Au total, cela fait environ 183 € nets d’impôts.
Les livrets de Fortuneo et BoursoBank
Fortuneo est une très bonne banque. Son livret propose régulièrement un taux boosté à l’ouverture (5 % brut en 2024, 5,5 % brut pendant quelques mois à l’été 2026). Restez donc à l’affût des offres !
Côté BoursoBank, ma banque favorite, le livret Bourso+ est à 1,5 % brut, et à 2,5 % brut si vous avez souscrit l’offre Metal.
Une solution à considérer donc si vous êtes fervent utilisateur de BoursoBank ou de Fortuneo et que vous avez beaucoup de liquidités à placer sur du court terme.
Le livret vert de Goodvest
Goodvest est une solution d’épargne responsable, dans des projets environnementaux. Principalement axé sur l’assurance vie, Goodvest propose un « livret vert » à 1,80 % brut en octobre 2026, avec parfois un taux boosté à l’ouverture.
Par ailleurs, Goodvest affecte en priorité l’argent du livret au financement de la transition énergétique du secteur immobilier, comme les travaux de rénovation énergétique. Ainsi, vous savez dans quoi va votre épargne. Un bon point pour Goodvest, qui étoffe sa gamme de produits.
Les livrets inconnus pour faire travailler vos liquidités en 2026
En plus des livrets réglementés et des livrets d’autres intermédiaires financiers présentés plus haut, voici 3 manières de faire travailler vos liquidités qui peuvent s’avérer être un meilleur choix.
Livret P : pour investir en immobilier
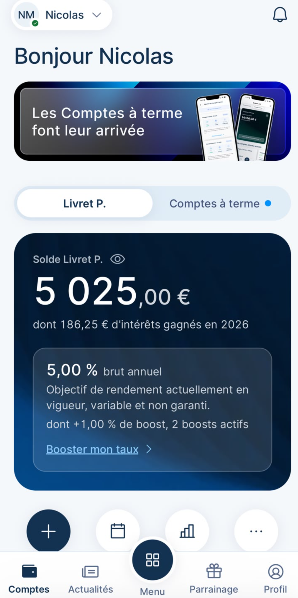
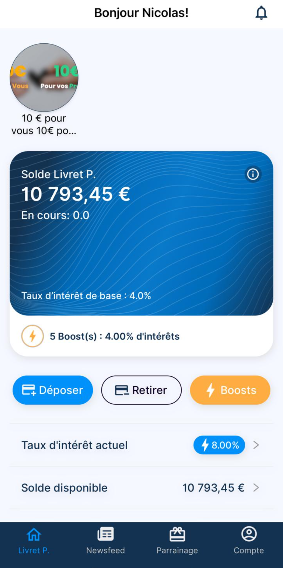
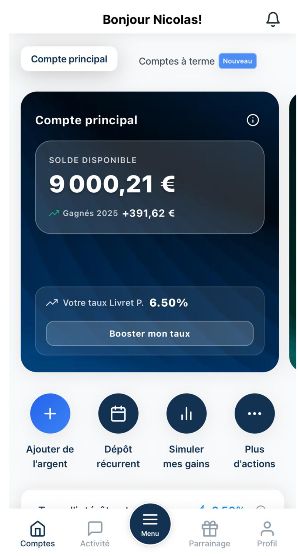
Livret P est une application qui permet d’investir votre épargne dans la pierre. En effet, la société Innovative Finance détient plusieurs appartements, à Paris, Lyon et Marseille. Elle vous permet de participer aux fonds et de bénéficier d’un rendement de 4 % brut.
Concrètement, Livret P fonctionne comme un livret classique : vous versez, vous retirez, et vous recevez un relevé avec vos intérêts.
De plus, Livret P permet de booster son taux pour atteindre facilement 6 % brut, voire 8 % quelques mois dans l’année. Pour ma part, j’ai déjà profité d’un boost à 8 %.
Enfin, Livret P propose aussi des comptes à terme, pour aller chercher 6 % brut sur 12 mois.
Ainsi, Livret P est une des meilleures solutions selon moi pour placer vos liquidités sur 6 à 18 mois.
⚠️ Cependant, Livret P ne garantit pas votre capital : le nom « Livret » fait allusion à la disponibilité de l’épargne, mais en aucun cas à sa garantie.
Mon expérience avec Livret P
J’utilise Livret P depuis 2022 : plus de 800 € d’intérêts touchés. Avec mon code P36V42, vous recevez 10 € à l’ouverture (lien de parrainage).
Livret Ramify+ : vos liquidités rémunérées en attente d’un placement
Ramify est un nouvel acteur de l’épargne qui propose une solution polyvalente de gestion de votre patrimoine. En effet, Ramify propose en gestion pilotée des assurances vie, des Plans d’Épargne Retraite, des SCPI, du private equity. Globalement, Ramify va gérer votre épargne pour l’optimiser selon vos objectifs.
L’intérêt est donc de faire travailler vos liquidités avant de les investir, ou après avoir investi, sur un support plus rémunérateur. Le taux de base est de 2,20 % brut en novembre 2026, et Ramify le booste parfois.
Du 1er novembre au 15 décembre 2026, le livret d’épargne Ramify propose un taux boosté de 4,20 % pendant 6 mois, puis d’un taux standard de 2,20 % à l’issue de cette période.
Trade Republic rémunère vos liquidités sur compte-titres
🔍 Un compte-titres est un compte pour investir en bourse, pour acheter des « titres », soit des actions.
Trade Republic rémunère l’argent qui n’est pas investi en actions (2,25 % brut en octobre 2026) et vous paie donc tous les mois.
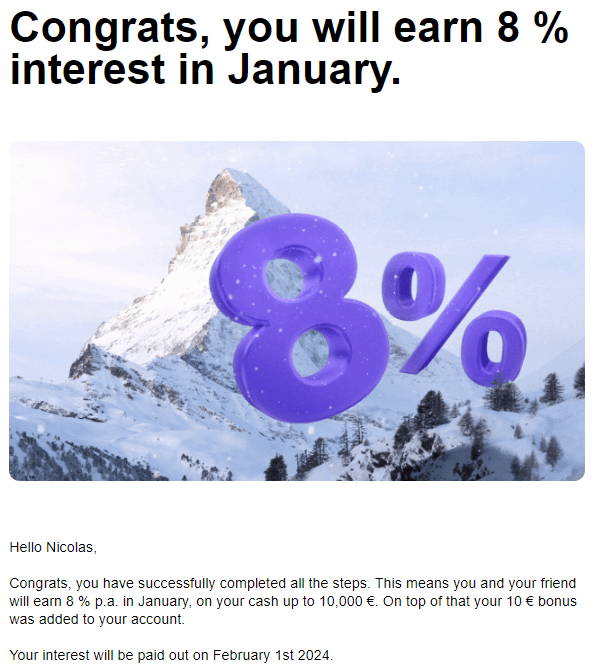
En 2024, j’ai ouvert un compte chez Trade Republic pour bénéficier d’une offre à 8 % pendant 1 mois. Ainsi, j’ai reçu 8 % de 10 000 €, divisé par 12 : 66 € pour 10 000 euros placés sans risque.
Par ailleurs, Trade Republic vous permettra d’investir sur des actions, une bonne manière de mettre le pied à l’étrier pour mieux faire travailler votre épargne.
⚠️ Votre argent reste disponible, et la garantie des dépôts le couvre. Mais Trade Republic est un courtier pour investir en bourse. N’ouvrez pas, selon moi, un compte juste pour faire travailler vos liquidités.
Les autres moyens de faire travailler vos liquidités à court terme
Les comptes à terme
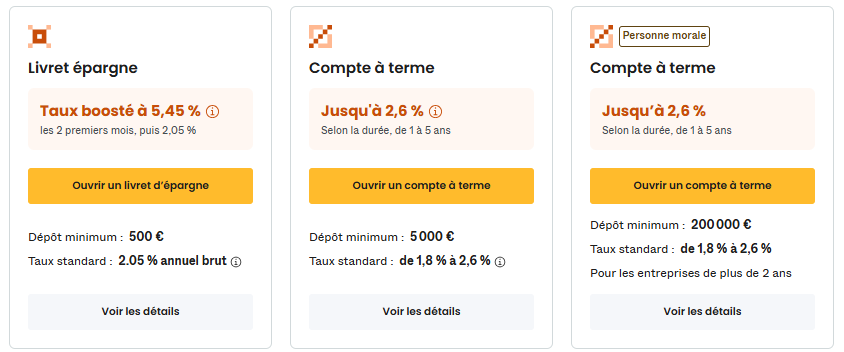
Les investisseurs qui n’aiment pas le risque apprécient les comptes à terme. Le principe est de bloquer votre épargne pendant un certain temps, de 6 mois à 3 ans, et d’accepter une rémunération fixe : de 2 à 6 % brut (avec Livret P, non garanti).
C’est donc selon moi un bon moyen de placer ses liquidités sur du court terme : 6 mois ou 1 an. Mais c’est surtout utile pour les entreprises et leur trésorerie. En revanche, en tant que particulier, les livrets cités plus haut devraient suffire. Distingo, Cashbee et Ramify proposent des comptes à terme, avec des taux autour de 2.40 à 3.80 % brut.
Les fonds monétaires
Avec la remontée des taux, de nouveaux produits ont vu le jour, notamment pour profiter des obligations, qui offrent des rendements plus intéressants.
🔍 Une obligation est un prêt que contracte un État ou une entreprise, avec un taux d’intérêt et un échéancier définis.
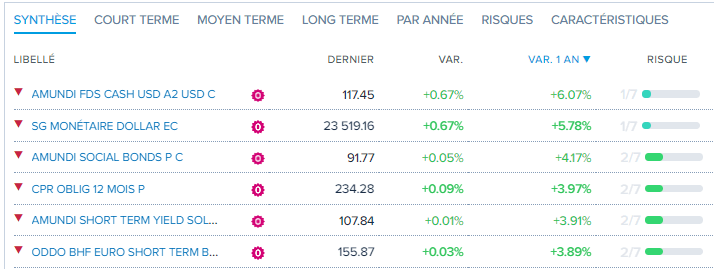
Sur votre PEA ou votre compte-titres, si vous investissez en bourse, vous pouvez d’acheter des parts de fonds monétaires. Leur risque est de 1 sur une échelle de 7 : il est très faible. Toutefois, ces fonds ne garantissent pas votre capital.
Les plus connus sont les fonds Réserve Écureuil de Natixis ou Sérénité d’Amundi, mais il en existe d’autres. Leur rendement suit le taux de la Banque centrale européenne : autour de 2 % brut en 2026. Pour les trouver, il suffit de filtrer par échelle de risque sur BoursoBank.
Les fonds euros d’assurance vie
Pourquoi chercher le meilleur livret 2026 alors qu’on a déjà un fonds euros ?
🔍 Le fonds euros est la partie garantie d’un contrat d’assurance vie.
Auparavant, avec des taux bas, les fonds euros tournaient autour de 2 % net en rémunération annuelle. Puis, en 2023, avec la remontée des taux, on a vu certains fonds euros atteindre 4 % net de rendement. Notamment le fonds euros de l’assurance vie Corum Life, encore à 4,10 % en 2025 (accessible jusqu’à 25 % des versements).
La plupart de mes assurances vie sont en gestion pilotée, avec une bonne dose de risque et donc d’exposition aux marchés financiers.
Avec Linxea, je garde toujours une partie investie sur le fonds euros. En effet, les dividendes d’actions, d’ETF et de SCPI vont directement dans le fonds euros et travaillent donc à 2 ou 4 % par an. Un bon rendement pour faire travailler ses liquidités et se passer des livrets.
Une bonne manière là encore de bénéficier des intérêts composés.
⚠️ Les intérêts du fonds euros subissent chaque année les prélèvements sociaux de 17,2 %. En revanche, vous ne payez l’impôt sur le revenu qu’en cas de retrait, et il devient très faible après 8 ans (abattement de 4 600 € de gains par an, 9 200 € pour un couple).
Mon plan pour placer mes liquidités en 2026
Une méthode d’investisseur débutant, actif et évitant tout risque est d’enchaîner les livrets pour profiter des taux bonifiés toute l’année. D’abord un livret boosté, puis un autre quand le boost se termine : Distingo, Cashbee, Fortuneo… C’est mon plan pour trouver le meilleur livret de 2026 et placer mes liquidités. Certes, cela demande de la gestion, mais ça paie cash, avec des intérêts en fin d’année.
Envisagez tout de même les autres solutions, notamment Livret P, pour bien placer votre épargne sur du court terme avec un taux toujours plus intéressant que les livrets non réglementés.
Par exemple, avec 30 000 euros et sans risque, vous pouvez atteindre environ 600 euros d’intérêts nets en 2026 : le Livret A plein (1,5 % puis 1,7 %) et le reste sur des livrets boostés enchaînés. Soit environ 2 % net. Ensuite, en ajoutant les primes à l’ouverture (Distingo, Fortuneo…), on approche 2,5 % sur des placements garantis.
Questions fréquentes
Quel est le meilleur livret en 2026 ?
Le Livret d’Épargne Populaire a toujours le meilleur taux garanti : 2,5 % net. Le Livret A, le plus simple, rapporte 1,7 % net avec un plafond de 22 950 €. Il faut aller chercher des livrets non réglementés pour avoir un meilleur taux (jusqu’à 6% avec Livret P).
Quel livret est mieux que le Livret A ?
Les livrets à taux boostés de Distingo, Cashbee ou Fortuneo dépassent le taux du Livret A pendant quelques mois. Par ailleurs, Trade Republic vous paie tous les mois et peut correspondre à certains profils plus dynamiques, sur du très court terme. Il faut donc faire bouger son épargne pour profiter d’un rendement meilleur que le Livret A.
Quel livret est le plus rentable ?
Le Livret P est à mon avis, et pour mon profil, le plus rentable. Il permet de placer à court terme jusqu’à 20 000 euros avec un taux boosté à 6 % brut. En effet, en ajoutant le parrainage et les boosts occasionnels, le Livret P, bien que non garanti, est le plus rentable pour moi, petit investisseur. Avec mon code P36V42, vous recevez 10 € à l’ouverture : lisez mon avis sur Livret P.
Mon argent est-il garanti sur un livret boosté ?
Oui, jusqu’à 100 000 € par personne et par banque, grâce au Fonds de garantie des dépôts (FGDR). Attention cependant : Cashbee, Ramify et Goodvest déposent tous leur argent chez la même banque, CFCAL. Ainsi, les 100 000 € de garantie valent pour l’ensemble, pas pour chacun.
Quand faut-il verser sur un livret ?
La banque calcule les intérêts par quinzaine. Un versement rapporte à partir du 1er ou du 16 du mois qui suit, et un retrait arrête de rapporter dès la quinzaine en cours. Versez donc juste avant le 1er ou le 16, et retirez juste après.
Conclusion : faire travailler ses liquidités sur les meilleurs livrets en 2026
Tout épargnant cherche à faire fructifier un peu d’argent sur le court terme. Pourtant, il y a encore quelques années, les livrets rapportaient moins de 1 % par an. On pouvait donc espérer 50 € pour 10 000 € placés sur un an.
Mais depuis fin 2023, avec la remontée des taux, il devient plus intéressant de placer ses liquidités. Alors, plutôt que de les laisser sur un compte courant, autant aller chercher 2 à 3 % de rendement net avec diverses solutions sécurisées et garanties.
Et ensuite ? Une fois vos livrets remplis, voyez comment investir le reste :
Ces articles pourraient également vous intéresser :
Ceci n’est pas un conseil en investissement. Je suis un particulier qui investit son épargne et partage son parcours. Tout investissement comporte un risque de perte en capital : faites vos propres recherches avant d’investir.
Tu veux passer à l’action ?
« Reçois gratuitement mon Kit du Débutant : les premières étapes que j’aurais aimé connaître pour investir sereinement, avec mes vrais chiffres. »