Investir dans l’or en 2026 : encore rentable ? Pièces, lingots, applications : bien choisir
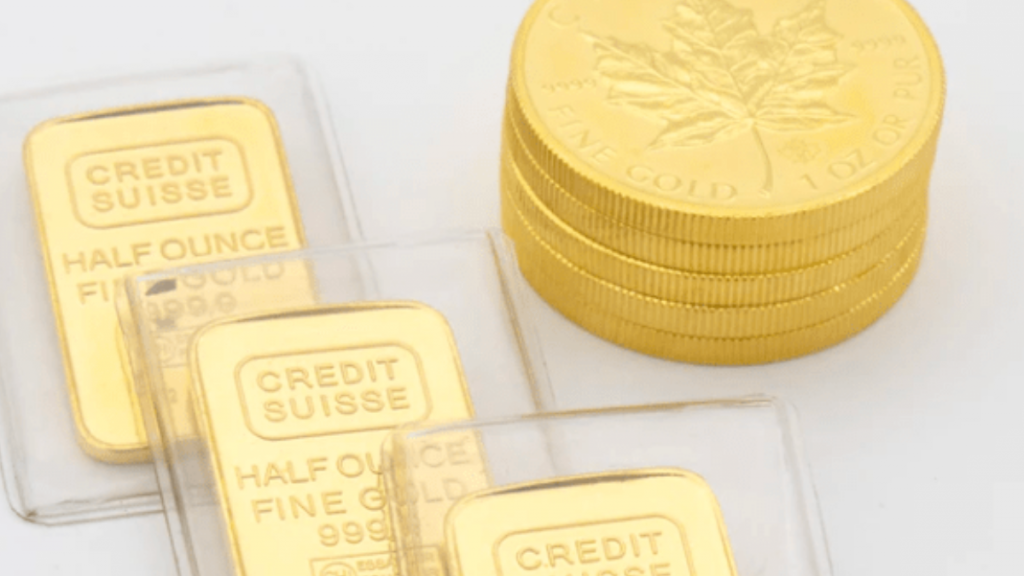
🚀 Après une performance de plus de +100 % en trois ans, investir dans l’or en 2026 est-il encore intéressant ? Et surtout comment faire ?
Nous allons voir pourquoi le métal précieux est un outil intéressant de diversification. Et comment j’ai investi sur l’or.
Détenir quelques pièces d’or pas chères pour un investissement plaisir, et quelques ETF pour investir dans l’or rapidement sans stockage est déjà un bon début.
En bref (octobre 2026)
- L’or ne verse ni loyer ni dividende : il sert à diversifier votre patrimoine et à traverser les crises, pas à générer un revenu.
- Son cours a plus que doublé en trois ans : environ 3 720 € l’once (119,50 € le gramme) le 19 octobre 2026. Mais il a aussi perdu environ 23 % entre mars et juillet 2026.
- Une petite part suffit : entre 2 et 7 % de votre capital selon moi (25 % dans le portefeuille d’Harry Browne).
- Le plus simple : un ETC adossé à de l’or physique (environ 0,12 % de frais par an), dans un compte-titres ou une assurance vie. L’or n’est pas éligible au PEA.
- Le plus plaisir : quelques pièces ou lingots d’or, accessibles dès 300€.
Transparence et risques
Cet article contient des liens de parrainage : si vous ouvrez un compte avec, je peux alors toucher une prime, sans surcoût pour vous. Je ne parle que de ce que j’utilise moi-même. Je partage mon expérience, ce n’est donc pas un conseil en investissement personnalisé : tout placement comporte un risque de perte en capital, et les performances passées ne préjugent pas des performances futures.
Pourquoi investir dans l’or en 2026 ?
L’or ne rapporte rien, mais il protège : il est rare, reconnu partout, acheté par les banques centrales, et il ne baisse pas en même temps que la bourse. C’est un actif unique à ajouter à votre patrimoine, même en 2026.
L’or : un actif rare, utile et reconnu partout
L’or est à l’origine des premiers échanges et premiers commerces dans de nombreuses civilisations. Avant lui, les hommes utilisèrent des coquillages. Façonné en pièces et en lingots, l’or est devenu une monnaie qui dura des siècles, et il a servi d’étalon pour les banques jusqu’en 1971.
- L’or est rare et de plus en plus difficile à extraire.
- Ses propriétés physiques sont inégalables (résistant à la corrosion, très bon conducteur, malléable…) : on le retrouve dans le spatial et dans nos smartphones.
- Il passe de main en main dans tous les pays depuis des milliers d’années.
- En cas de crise, de guerre ou d’hyperinflation, il permet d’acquérir toute autre ressource.
📌 Pour avoir visité une mine d’or en Afrique du Sud, je peux vous affirmer que cela va bientôt coûter très cher d’aller creuser sous les 4 000 mètres de profondeur.
Aujourd’hui, la demande d’or vient d’abord des investisseurs, puis des joailliers et des banques centrales : un record de 5 002 tonnes en 2025 (World Gold Council).
L’or est détenu par les banques centrales
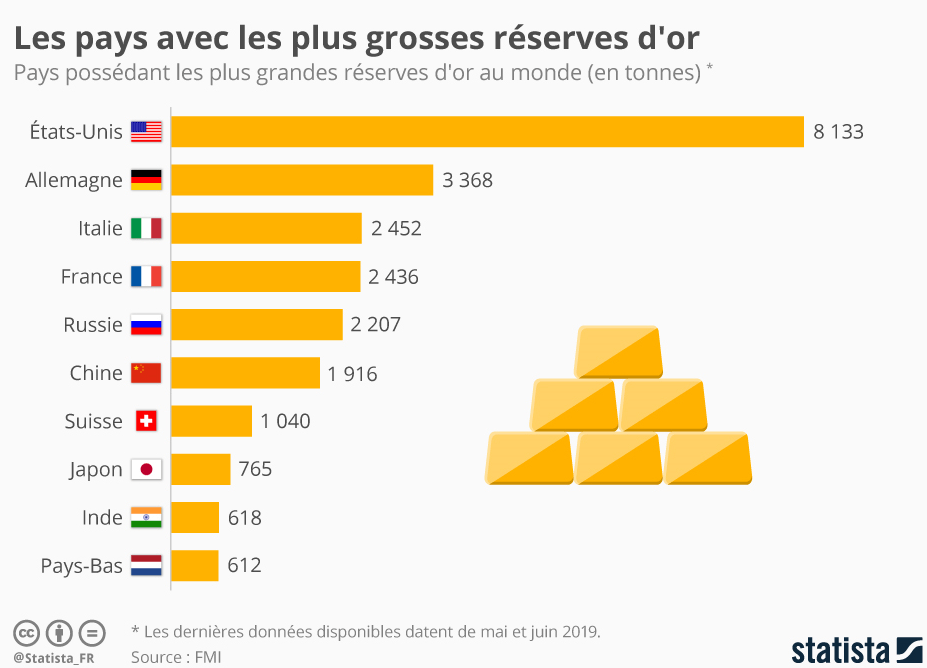
Chaque pays a des réserves d’or. Elles montrent la richesse de son patrimoine et sa liquidité. En cas de problème, l’or est là. Il paiera. Les banques centrales en ont encore acheté 863 tonnes en 2025.
- Les États-Unis sont en tête du classement des pays détenteurs d’or, avec environ 8 100 tonnes.
- La France possède environ 2 400 tonnes (4e réserve mondiale), stockées à la Souterraine, sous la Banque de France.
Investir dans l’or pour se protéger de l’inflation
🌟 L’or brille ! Mais pas que. Pour les épargnants, l’or est une valeur refuge : 50 € aujourd’hui valent moins que 50 € dans 5 ans. Pas une pièce d’or.
Le cours de l’or a été multiplié par plus de 50 entre 1970 et 2020 (de 35 $ à environ 1 900 $ l’once). Une once d’or valait environ 350 € en septembre 2002, et vaut environ 3 720 € le 19 octobre 2026.
Si, il y a 100 ans, vous pouviez acheter 100 kg de pommes de terre avec une pièce de 20 francs Napoléon, ce sera la même chose en 2026. Donc investir dans l’or, c’est se protéger de l’inflation.
⚠️ C’est vrai sur le très long terme seulement : une once achetée au sommet de 1980 a mis une trentaine d’années à retrouver son pouvoir d’achat.

Investir dans l’or pour diversifier et traverser les crises
Comme tout bon investisseur, on diversifie son patrimoine. L’or est décorrélé des marchés financiers : il peut s’apprécier en même temps qu’eux ou à des phases différentes.
- 2008, 2020 : le cours de l’or baisse beaucoup moins que les marchés financiers.
- 2022 : l’or tient bon, les actions chutent.
- 2024, 2025 : l’or s’envole, avec environ +35 % puis +45 % en euros. Un lingot d’un kilo acheté environ 55 000 € fin 2022 valait plus de 100 000 € fin 2025.
- 2026 : l’or perd environ 23 % entre début mars et mi-juillet. Même une valeur refuge peut baisser fortement.
L’or ne baisse donc pas au même moment que les autres actifs. Il a toute sa place dans un patrimoine équilibré.
Combien investir dans l’or ?
Un conseil avisé serait d’investir entre 2 et 7 % de votre capital en or. Cependant, le célèbre portefeuille d’Harry Browne prône lui 25 % d’or ! Sans faire n’importe quoi, il est intéressant d’avoir un peu d’or chez soi.
Le plus dur, c’est de tenir sa part quand l’or s’envole. Fixez-vous une règle écrite, par exemple 5 % d’or vérifiés une fois par an : au-dessus de 7 %, vous vendez le surplus, en dessous de 3 %, vous en rachetez. Vous vendez ainsi quand l’or est cher, et rachetez quand il a baissé.
Or physique ou or papier : que choisir ?
L’or physique, c’est le plaisir et la transmission. L’or papier, c’est la simplicité et des frais très bas. Les deux se complètent.
| Or physique (pièces, lingots) | Or papier (ETC) | |
|---|---|---|
| Ticket d’entrée | Environ 150 € (petite pièce) | Quelques euros |
| Frais | Prime à l’achat (de 2 à 10 % environ), stockage | Environ 0,12 % par an, plus le courtage |
| Revente | Chez un comptoir, en quelques jours | En bourse, en quelques secondes |
| Fiscalité | 11,5 % du prix de vente, ou régime des plus-values avec facture | Flat tax de 31,4 % (compte-titres) ou fiscalité de l’assurance vie |
| Risques | Vol, perte, fausses pièces | L’émetteur (faible si l’or est stocké à part) |
| Plaisir et transmission | Oui | Non |
Comment investir dans l’or physique en 2026 ?
Avec des lingots, ou avec des pièces d’or. Dans les deux cas, gardez la facture : elle change tout à la revente.
Investir dans des lingots en or
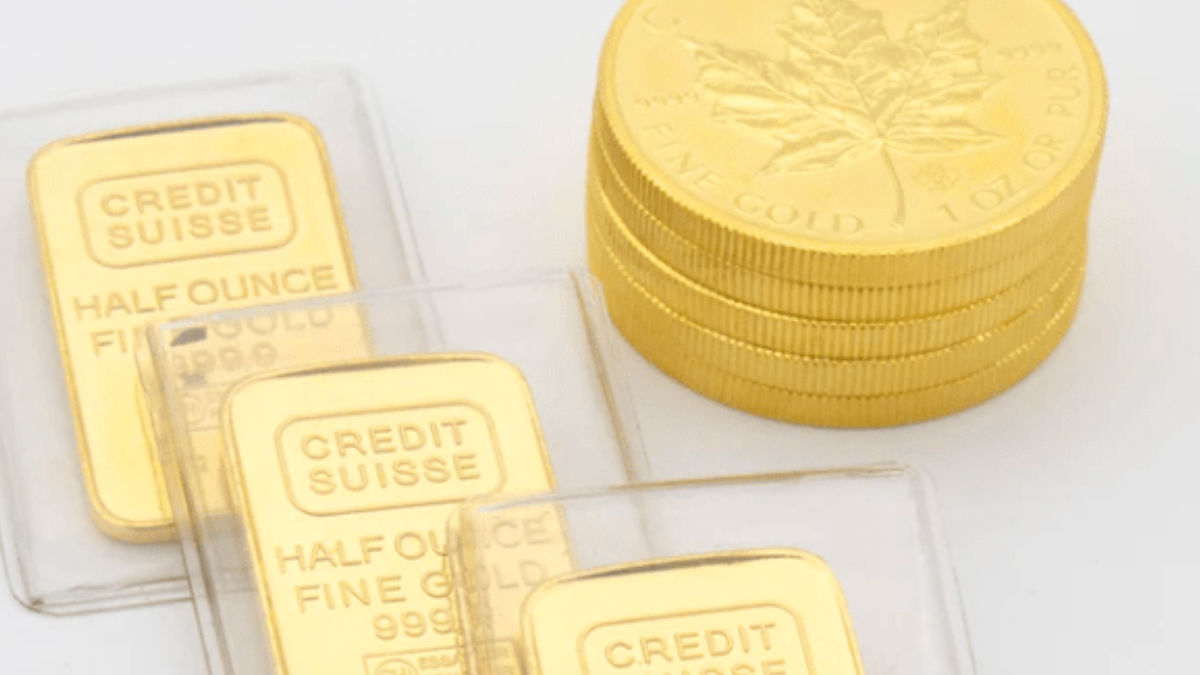
Investir dans un lingot d’or est la manière la plus brute d’investir dans l’or en 2026. Il existe des tout petits lingots !
- On en trouve partout, y compris sur internet, par des enseignes reconnues.
- Un lingot est facile à stocker tout en étant tangible. Il se monnaiera très facilement en cas de besoin.
- Investissement plaisir, patrimonial et de long terme, c’est un outil facile de transmission.
Notons qu’un lingotin de 100 grammes aura une prime d’environ 5 % par rapport à un lingot de 1 kg. Pour repère, un gramme d’or valait environ 10 € en 2000, et 119,50 € le 19 octobre 2026.

🤝 Pour stocker vos lingots ou pièces d’or chez vous, achetez un coffre livre basique
Coffre livre Londres, New York, Paris
Livre coffre basique avec code
Coffre fort numérique 3 à 8 chiffres
Investir dans des pièces en or
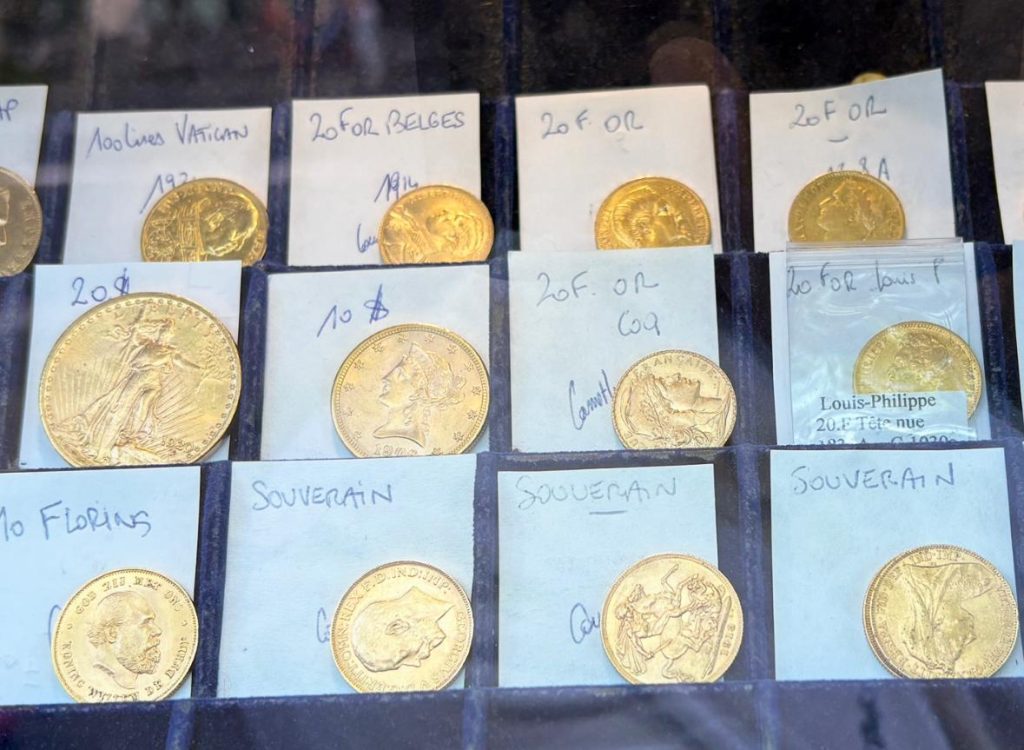
Investir dans des pièces de monnaie en or est également un investissement intéressant. Elles sont reconnues internationalement, faciles à stocker, et ce sont aussi des objets de collection.
Une particularité : la prime. C’est la valeur de la pièce à l’achat diminuée de son pesant d’or. Ainsi une pièce vaudra toujours son pesant d’or, mais très souvent plus, en fonction de son état et de sa rareté.
Exemple : la Napoléon 20 francs
- 6,45 grammes, dont 5,80 g d’or pur.
- Prix du gramme d’or le 19 octobre 2026 : 119,50 €.
- Prix théorique de la pièce : 5,80 × 119,50 = 693 €.
- Prix de vente de la pièce : environ 710 €, davantage selon l’état et l’année.
Quelques pièces d’or pas chères
Pour un débutant, on va regarder tout d’abord des pièces d’or pas chères. Une bonne manière d’investir 1 000 € dans l’or serait d’acheter 2 ou 3 petites pièces.
Pour m’être moi-même intéressé au sujet, je vous conseille des pièces reconnues internationalement, qui coûtent entre 200 et 1 000 € en 2026 :
- Panda de Chine (la pièce d’or la moins chère)
- Dos Pesos Mexico (la pièce ancienne en or la moins chère)
- 5 dollars Eagle américain (1/10 once)
- Napoléon 5 francs ou 10 francs
- La pièce Krugerrand en 1/10 once
- La pièce Kangourou en 1/10 once
- Le demi-souverain britannique
⚠️ Ces pièces d’or ne sont pas chères mais elles sont toutes petites ! Entre 1 et 2 centimètres de diamètre.
Un cran au-dessus, la 20 francs suisses et la Napoléon 20 francs valent environ 700 €. Les pièces d’une once (Buffalo, Krugerrand, 50 pesos, Napoléon 100 francs…) valent entre 3 500 et 4 500 € : elles intéressent surtout les collectionneurs et les patrimoines qui préparent une succession.
Où acheter de l’or physique ?
- Un comptoir spécialisé, en boutique ou sur internet : c’est la voie la plus simple.
- La Rue vivienne a Paris concentre la plupart des marchands numismatiques.
- Votre banque : certaines grandes banques vendent encore des lingots, mais souvent pour de gros montants et avec des frais. Demandez avant de vous déplacer.
- Entre particuliers : vous trouverez aussi des pièces d’or pas chères sur Leboncoin. Assurez-vous de vous y connaître un minimum, et si possible d’avoir un certificat d’authenticité et la facture d’origine.
- Certaines enseigne comme cash express ou tout ce qui brandit un signe ‘achat or’.
- A l’étranger, chez les numismates ou parfois, aux Etats Unis, simplement au supermarché !

Comment investir dans l’or papier en 2026 ?
Avec un ETC adossé à de l’or physique, dans un compte-titres ou une assurance vie. Soyons pragmatiques, il n’est pas idéal d’aller chercher de l’or en magasin et de le stocker dans un placard.
Les ETC et certificats sur l’or
La solution : les ETF bien sûr ! Accessibles depuis votre écran et à partir de 100 euros, c’est de l’or papier. En réalité, un ETF européen ne peut pas contenir un seul actif : on achète donc un ETC (adossé à de l’or physique stocké dans un coffre) ou un certificat (une simple promesse de la banque qui l’émet). Les deux s’achètent comme une action.
- Amundi Physical Gold (FR0013416716) : 0,12 % de frais par an, coté à Paris, le plus pratique pour un épargnant français.
- iShares Physical Gold (IE00B4ND3602) et Invesco Physical Gold (IE00B579F325) : 0,12 % par an également.
- WisdomTree Physical Gold (JE00B1VS3770) et Gold Bullion Securities (GB00B00FHZ82) : adossés à de l’or physique, mais plus chers.
- Les certificats 100 % Or de BNP Paribas (NL0006454928) ou de Société Générale : environ 0,85 % par an, sans or réservé aux porteurs. Je les éviterais.
Il faudra donc un compte-titres. Le plus rapide, et ce que j’ai fait, sera à mon avis le courtier Trade Republic (voir mon comparatif des courtiers).
🤝 Avec mon lien, vous recevez une action offerte à l’ouverture de votre compte Trade Republic.
L’or dans une assurance vie
Autre solution : l’assurance vie.
- Louve Infinity (assuré par Corum Life) avec l’ETC Amundi : 0,51 % par an au total, à partir de 5 000 €.
- Linxea Spirit 2 avec l’ETC Amundi : 0,62 % par an au total.
🤝 Profitez de mon code parrain petitinvest à l’ouverture de votre contrat Louve Infinity.
Les mines d’or et les fonds matières premières
Il est également possible d’acheter des actions de sociétés aurifères, chercheuses d’or, le plus souvent étrangères.
J’ai par exemple investi dans le fonds AXA Or et Matières Premières (FR0010011171), dans mon assurance vie Linxea. Attention, ce n’est pas de l’or : il investit dans des actions de sociétés minières (deux tiers dans les métaux précieux) et pétrolières (un tiers). Il amplifie donc les mouvements de l’or, dans les deux sens.
- +76,6 % en 2025, mais −2,1 % en 2023, une année où l’or a pourtant monté.
- Frais courants de 1,49 % par an, dix fois plus qu’un ETC.
- Risque de 5 sur 7, comme un fonds d’actions.
Les cryptomonnaies adossées à l’or
Il est aussi possible d’investir sur l’or grâce aux cryptomonnaies. Les plus connues sont le PAXG (Paxos Gold) et le XAUT (Tether Gold). L’émetteur du jeton doit posséder la quantité d’or physique correspondant aux jetons en circulation : c’est le même système qu’un ETC, appliqué aux cryptomonnaies. Personnellement, je me contente d’un ETC sur mon compte-titres.
Or ou bitcoin : le bitcoin est-il le nouvel or ?
Beaucoup présentent le bitcoin comme « l’or numérique » : une quantité limitée (21 millions de bitcoins), aucun rendement, une valeur qui repose sur la confiance. Mais les différences comptent :
- L’or a 5 000 ans d’histoire, le bitcoin 17 ans.
- Les banques centrales achètent massivement de l’or (863 tonnes en 2025), presque pas de bitcoin.
- Le bitcoin est bien plus volatil : en 2022, il a perdu environ 65 %, quand l’or tenait bon.
Pour moi, ce ne sont pas des concurrents : l’or est une assurance, le bitcoin un pari. Les deux méritent au plus une petite poche. Pour aller plus loin : investir dans les cryptomonnaies.
La fiscalité de l’or
⚠️ Attention à la fiscalité pour l’or physique. L’or papier, lui, suit la fiscalité de la bourse.
- Or physique, avec preuve de la valeur et de la date d’achat (facture) : vous pouvez opter pour le régime des plus-values, 19 % d’impôt plus les prélèvements sociaux, sur la plus-value seulement. Abattement de 5 % par année de détention à partir de la 3e année : exonération totale après 22 ans.
- Or physique, sans preuve d’achat : taxe forfaitaire de 11,5 % sur le montant de la vente, même si vous revendez à perte.
- Pas de TVA sur l’achat et la vente d’or d’investissement (lingots et pièces), contrairement aux bijoux.
- Or papier en compte-titres : flat tax de 31,4 % sur la plus-value en 2026. En assurance vie : la fiscalité de l’assurance vie.
Investir dans l’or est-il rentable : avantages et inconvénients
Investir dans l’or n’est pas « rentable » au sens strict, puisque la rentabilité se calcule selon un prix et un revenu. C’est une assurance, qui s’envisage sur du long terme.
- L’or n’est relié qu’à l’offre, à la demande et aux facteurs géopolitiques, en aucun cas aux résultats des entreprises.
- Il existe un risque. Rien ne dit que le cours de l’or va toujours augmenter. Et si on devient capable d’en créer artificiellement ?
| AVANTAGES | INCONVÉNIENTS |
| Liquide : on peut en acheter et en vendre partout dans le monde Palpable : objets de collection | A stocker pour l’or physique, susceptible de vol ou convoitise |
| Décorrélé des marchés financiers | Ne distribue pas de dividende, dépend des conditions économiques et géopolitiques |
| Se revend plus cher si on le garde très longtemps | Fiscalité importante si on ne peut pas prouver la date d’achat |
| Hors IFI (l’impôt sur la fortune immobilière ne concerne pas l’or) | Doit se garder sur du très long terme si on veut profiter d’une belle plus value |
Ce qui fait bouger le cours de l’or
C’est toujours l’offre et la demande qui définissent le cours de l’or. Mais il existe des facteurs qui peuvent l’influencer.
- Le dollar américain : l’or est coté en dollars. Si un kilo d’or vaut 50 000 dollars et que le dollar baisse, l’or aura tendance à augmenter. Si le dollar monte, il devient plus cher dans les autres devises, et peut donc se revendre plus cher en euros.
- Les taux d’intérêt, liés à l’inflation : quand ils baissent, l’or, qui ne rapporte rien, redevient intéressant.
- Les achats des banques centrales et les crises géopolitiques.
Mon expérience : ma petite poche d’or
Mes chiffres dans l’or (octobre 2026)
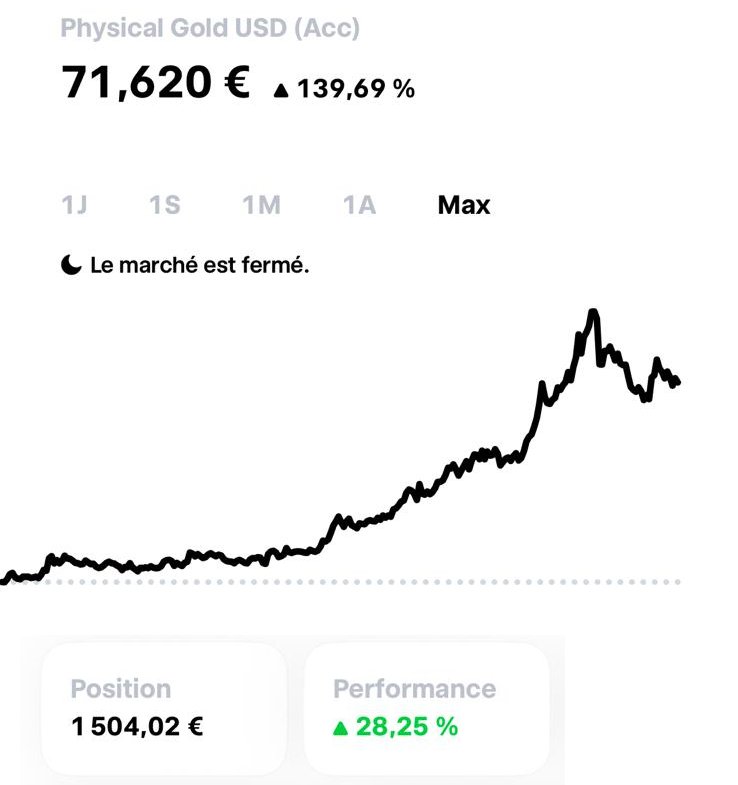
- 1 500 € sur un ETC adossé à de l’or physique chez Trade Republic, en hausse de 28 %.
- 3000 € dans le fonds AXA Or et Matières Premières, dans mon assurance vie Linxea.
- Quelques pièces d’or : 20 francs suisses, une Eagle 1/10 once de 1989 (ma date de naissance, Kangourou 1/10 once de 2023 (mon année en Australie), et deux Napoléon 20 et 40 Francs.
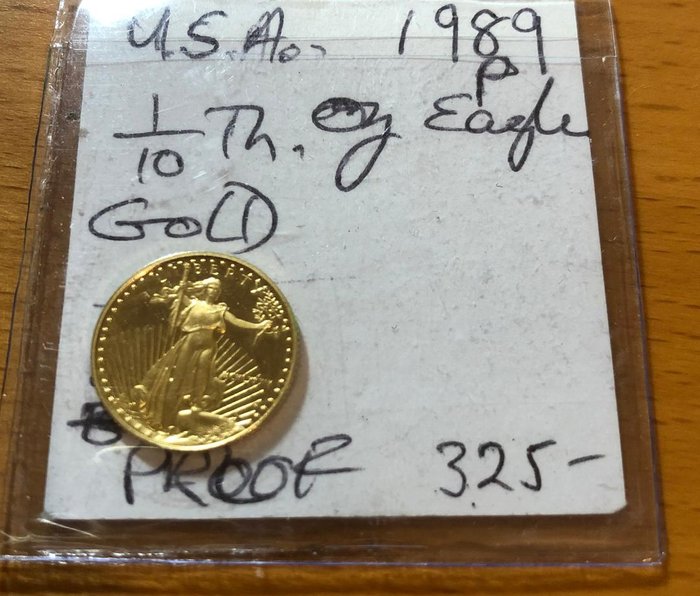
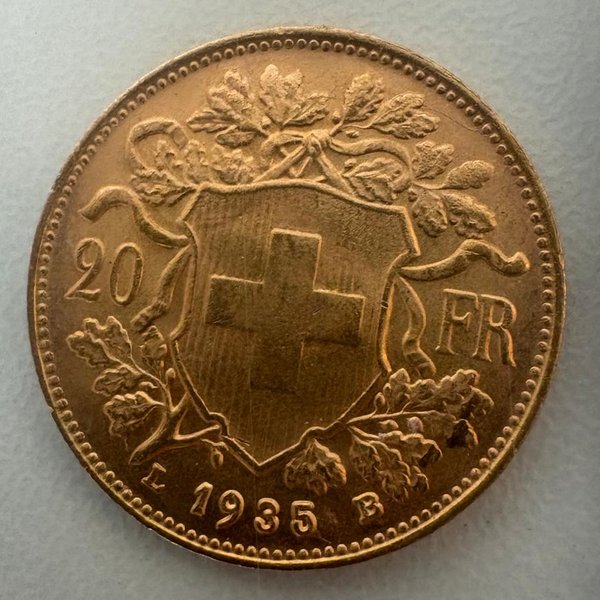
En 2023, lors de mon année sabbatique en Australie, j’ai acheté une Kangourou 1/10 once comme souvenir. J’ai été étonné de voir sa popularité ! Ils en vendent tous les jours et j’ai même dû faire plusieurs magasins pour avoir celle de 2023. Ces pièces sont disponibles pour toutes les bourses, en 1/10 once, 1/4 once, 1/2 once et 1 once (environ 2 000 $ en 2023, plus de 4 000 $ en octobre 2026).
Conclusion : faut-il investir dans l’or en 2026 et comment ?
L’or est donc un actif très particulier, qui a toujours attiré pour sa valeur refuge et universelle.
Il est comme le cash, invisible mais efficace. Il a selon moi toute sa place dans un patrimoine comme outil de diversification. Et sur du très long terme il protège de l’inflation. On peut néanmoins lui reprocher son absence de rendement : ni dividende, ni coupon, ni loyer. L’or est juste là à attendre que le temps passe.
La manière la plus simple et que je recommande pour investir sur l’or est un ETC, puisqu’il s’achète et se vend comme une action, en quelques secondes depuis un écran.
A contrario, en achetant des pièces ou lingots, vous vous faites plaisir et vous les gardez forcément beaucoup plus longtemps. Et vos vieux bijoux se revendent bien au gramme dans les magasins d’or.
En fonction de votre profil, pensez donc à vous exposer un minimum au métal jaune. Si vous hésitez sur la part à lui donner dans votre patrimoine, on peut en parler en coaching.
Questions fréquentes sur l’or
À mon avis oui, mais un peu. L’or ne verse ni loyer ni dividende : il sert à diversifier votre patrimoine et à traverser les crises. Son cours a plus que doublé en trois ans, mais il a aussi perdu environ 23 % entre mars et juillet 2026.
Entre 2 et 7 % de votre capital me paraît raisonnable, avec une règle de rééquilibrage une fois par an. Le portefeuille d’Harry Browne en met 25 %, mais c’est une stratégie à part entière.
Non. Aucun ETC ni certificat sur l’or n’est éligible au PEA. Il faut un compte-titres, ou une assurance vie qui propose un ETC sur l’or.
En Europe, on achète des ETC adossés à de l’or physique. Le plus pratique pour un épargnant français : Amundi Physical Gold (FR0013416716), 0,12 % de frais par an et coté à Paris.
Par défaut, une taxe forfaitaire de 11,5 % du prix de vente, même à perte. Avec une facture, vous pouvez choisir le régime des plus-values : 19 % d’impôt plus les prélèvements sociaux sur le gain, avec un abattement de 5 % par an à partir de la 3e année, et une exonération totale après 22 ans.
Une petite pièce reconnue partout : une 1/10 once (Krugerrand, Kangourou, Eagle), une Napoléon ou une 20 francs suisse. Ces pièces sont très liquide et ne représentent pas une somme énorme.
Ce ne sont pas les mêmes placements. L’or a 5 000 ans d’histoire et les banques centrales en achètent. Le bitcoin est bien plus volatil : il a perdu environ 65 % en 2022, quand l’or tenait bon. Les deux méritent au plus une petite poche.
Pour aller plus loin
Sources : cours de l’or au 19 octobre 2026 (Goldmarket), demande mondiale 2025 (World Gold Council), ETC, frais et historique (Épargnant 3.0, 15 octobre 2026), fonds AXA Or et Matières Premières (Epargnoo).
Tu veux passer à l’action ?
« Reçois gratuitement mon Kit du Débutant : les premières étapes que j’aurais aimé connaître pour investir sereinement, avec mes vrais chiffres. »